
Noteikumi (konsolidētā versija)

25-TA-238
Noteikumi par patērētāja kreditēšanu
Izdoti saskaņā ar Patērētāju tiesību aizsardzības likuma 8. panta ceturto daļu
I.Vispārīgie jautājumi
1.
Noteikumi nosaka:
1.1.
(Svītrots)
1.2.
pirms patērētāja kreditēšanas līguma (turpmāk – kreditēšanas līgums) noslēgšanas sniedzamās informācijas saturu un sniegšanas kārtību;
1.3.
nosacījumus papildu pakalpojumu sniegšanai;
1.4.
kreditēšanas līgumam izvirzāmās prasības un tajā ietveramo informāciju;
1.5.
gada procentu likmes aprēķināšanas metodi;
1.6.
ārvalstu valūtas kredīta un mainīgās procentu likmes kredīta nosacījumus;
1.7.
patērētāja informēšanu kreditēšanas līguma darbības laikā;
1.8.
kredīta pirmstermiņa atmaksu un kopējo kredīta izmaksu taisnīgu samazināšanu;
1.9.
atsevišķiem kreditēšanas līgumu veidiem piemērojamās prasības;
1.10.
padomu došanai izvirzāmās prasības;
1.11.
kredīta starpnieku un kredīta starpnieku pārstāvju pienākumus;
1.12.
tiesisko regulējumu patērētāja kreditēšanai pret kustamas lietas ķīlu;
1.13.
hipotekārās pārkreditēšanas procesa īstenošanas kārtību un termiņus.
(Grozīts ar MK 12.03.2024. noteikumiem Nr. 161)
2.
Noteikumos lietotie termini:
2.1.
kopējā summa, kas jāmaksā patērētājam, – summa, ko veido kredīta kopējā summa un kredīta kopējās izmaksas patērētājam;
2.2.
gada procentu likme – kredīta kopējās izmaksas patērētājam, kas izteiktas gada procentos no patērētājam piešķirtās kredīta kopējās summas, iekļaujot izmaksas saskaņā ar šo noteikumu 5., 6. un 7. punktu;
2.3.
aizņēmuma likme – procentu likme, kas izteikta kā fiksēti vai mainīgi procenti, ko katru gadu piemēro izņemtajai kredīta summai;
2.4.
fiksētā aizņēmuma likme – vienīgā aizņēmuma likme, par kuru kredīta devējs un patērētājs vienojas kreditēšanas līgumā attiecībā uz visu kreditēšanas līguma darbības laikposmu, vai vairākas aizņēmuma likmes atsevišķiem līguma darbības laikposmiem, izmantojot tikai konkrēti fiksētus likmes procentus. Ja kreditēšanas līgumā nav noteiktas visas aizņēmuma likmes, aizņēmuma likmi uzskata par fiksētu tikai attiecībā uz tiem laikposmiem, kuriem aizņēmuma likme ir noteikta ar konkrēti fiksētiem likmes procentiem, par kuriem panākta vienošanās, slēdzot kreditēšanas līgumu. Kreditēšanas līgumus, kuriem regulāri pārskata aizņēmuma likmi saskaņā ar izmaiņām kreditēšanas līgumā norādītajās bāzes procentu (Euribor vai citas) jeb etalona procentu likmēs, neuzskata par kreditēšanas līgumiem ar fiksētu aizņēmuma likmi;
2.5.
aizdevums ārvalstu valūtā – kredīts, kas ir izteikts valūtā, kas nav tā valūta, kurā patērētājs gūst ienākumus vai uzglabā aktīvus, no kuriem ir jāatmaksā kredīts, vai izteikts valūtā, kas nav tās Eiropas Ekonomikas zonas dalībvalsts valūta, kurā ir patērētāja dzīvesvieta;
2.6.
kredīta kopējā summa – maksimālā aizņēmuma kopsumma, kas patērētājam pieejama saskaņā ar kreditēšanas līgumu;
2.7.
biedru labuma organizācijas – organizācijas, kas ir izveidotas to biedru savstarpējam labumam, gūst peļņu vienīgi saviem biedriem, darbojas sociāla mērķa labā saskaņā ar tiesību aktu prasībām, saņem un pārvalda noguldījumus, sniedz kreditēšanas pakalpojumus tikai saviem biedriem, nodrošinot kredītu ar gada procentu likmi, kas ir zemāka par tirgū pārsvarā pastāvošajām likmēm vai ierobežota atbilstoši tiesību aktos noteiktajam, un kurās dalība ir iespējama tikai personām, kas dzīvo vai strādā konkrētā vietā, konkrēta darba devēja darbiniekiem un pensionētiem darbiniekiem vai personām, kuras atbilst citiem tiesību aktos noteiktajiem kritērijiem, kas nosaka kopīgu saikni starp biedriem;
2.8.
saistīts kreditēšanas līgums – patērētāja kreditēšanas līgums, kas paredzēts tikai tam, lai pilnībā vai daļēji finansētu līgumu par konkrētas preces piegādi vai konkrēta pakalpojuma sniegšanu, un abi minētie līgumi faktiski veido komerciālu vienību. Patērētāja kreditēšanas līgums un līgums par konkrētas preces piegādi vai konkrēta pakalpojuma sniegšanu veido komerciālu vienību šādos gadījumos:
2.8.1.
kredītu patērētājam piešķir preces ražotājs, pārdevējs vai pakalpojuma sniedzējs;
2.8.2.
kredītu patērētājam piešķir trešā persona, un kredīta devējs izmanto ražotāja, pārdevēja vai pakalpojumu sniedzēja pakalpojumus saistībā ar kreditēšanas līguma noslēgšanu vai sagatavošanu;
2.8.3.
kredītu patērētājam piešķir trešā persona, un konkrētā prece vai konkrētais pakalpojums ir skaidri norādīts kreditēšanas līgumā;
2.9.
kredīta palīgstarpnieks – ražotājs, pārdevējs vai pakalpojuma sniedzējs, kuram kredīta starpnieka darbība nav galvenais saimnieciskās vai profesionālās darbības mērķis.
2.10.
papildpakalpojums – pakalpojums, ko piedāvā patērētājam saistībā ar kreditēšanas līgumu;
2.11.
profilēšana – jebkura veida automatizēta personas datu apstrāde, kas izpaužas kā personas datu izmantošana nolūkā izvērtēt konkrētus ar fizisko personu saistītus personiskus aspektus, jo īpaši – nolūkā analizēt vai prognozēt aspektus saistībā ar minētās fiziskās personas sniegumu darbā, ekonomisko situāciju, veselību, personīgajām vēlmēm, interesēm, uzticamību, uzvedību, atrašanās vietu vai pārvietošanos.
3.
Šos noteikumus nepiemēro:
3.1.
kreditēšanas līgumiem, kurus noslēdzis darba devējs un darbinieks, ja kredīts piešķirts bez procentiem vai ar gada procentu likmi, kas ir zemāka par tirgū pārsvarā pastāvošajām likmēm un ko parasti plašai sabiedrībai nepiedāvā, un ja kredītu izsniegšana nav darba devēja pamatdarbības veids;
3.2.
kreditēšanas līgumiem, kurus noslēdz ar ieguldījumu sabiedrībām vai ar kredītiestādēm, lai dotu ieguldītājam iespēju veikt darījumu attiecībā uz vienu vai vairākiem finanšu instrumentiem, ko regulē atbilstoši normatīvajiem aktiem par finanšu instrumentu tirgu, ja ieguldījumu sabiedrība vai kredītiestāde, kas piešķir kredītu, ir iesaistīta šādā darījumā;
3.3.
kreditēšanas līgumiem, kuri ir tiesā vai citā normatīvajos aktos noteiktā iestādē panākta izlīguma rezultāts;
3.4.
kreditēšanas līgumiem, kuri attiecas uz parāda segšanu atliktu maksājumu veidā, nemaksājot procentu likmi un citus papildu maksājumus, izņemot kreditēšanas līgumu, kura atmaksa nodrošināta ar nekustamo īpašumu vai kredīta mērķis ir iegūt vai saglabāt tiesības uz nekustamo īpašumu;
3.5.
kreditēšanas līgumiem par aizdevumiem, kurus vispārējo interešu labā atbilstoši normatīvajos aktos noteiktajai kārtībai piešķir ierobežotam personu lokam ar procentu likmēm, kas zemākas par tirgū pārsvarā pastāvošajām procentu likmēm, vai bez procentiem, vai saskaņā ar citiem noteikumiem, kuri būtu patērētājam izdevīgāki nekā tirgū pārsvarā izmantotie noteikumi, un ar procentu likmēm, kas nav augstākas par tirgū pārsvarā pastāvošajām procentu likmēm. Šāda veida kreditēšanas līgumiem, kuru atmaksa nodrošināta ar nekustamo īpašumu vai kredīta mērķis ir iegūt vai saglabāt tiesības uz nekustamo īpašumu, piemēro šo noteikumu II, III un V nodaļu;
3.6.
tādiem nomas vai līzinga līgumiem vai ar tiem saistītiem līgumiem, kuros nav paredzēts patērētāja pienākums vai iespēja iegūt līguma objektu īpašumā vai nav paredzēta pilnīga vai daļēja līguma objekta vērtības izmaksa līguma darbības laikā;
3.7.
kreditēšanas līgumiem, ar kuriem saskaņā kredīts tiek piešķirts, nemaksājot procentu likmi un citus papildu maksājumus, izņemot maksājumus, kas saistīti ar kredīta nodrošinājumu. Šo izņēmumu nepiemēro kreditēšanas līgumam, kuru noslēdzot patērētājam kredīta devēja glabāšanā kā nodrošinājums nododama kāda lieta un patērētāja atbildība ir ierobežota tikai ar ieķīlāto lietu. Šo noteikumu 13. punktā, 14.4., 14.5. un 14.6. apakšpunktā, kā arī 56.3., 56.5., 56.7. un 56.8. apakšpunktā minētās prasības attiecas arī uz šajā apakšpunktā minētajiem kreditēšanas līgumiem.
3.8.
atlikto maksājumu pakalpojumiem, ja maksājums pilnībā tiek veikts 50 dienu laikā pēc preces piegādes vai pakalpojuma sniegšanas;
3.9.
atlikto maksājumu pakalpojumiem, ko sniedz liels uzņēmums par precēm un pakalpojumiem, ko piedāvā tiešsaistes tirdzniecības vietās, – ar nosacījumu, ka maksājums pilnībā tiek veikts 14 dienu laikā pēc preces piegādes vai pakalpojuma sniegšanas.
4.
Šo noteikumu ievērošanas uzraudzību veic Patērētāju tiesību aizsardzības centrs.
II.Gada procentu likmes aprēķināšana
5.
Gada procentu likmi aprēķina saskaņā ar šo noteikumu 1. pielikumā norādīto formulu un nosacījumiem, nosakot pašreizējo vērtību visām esošajām vai nākotnes saistībām (izņemtās kredīta summas, maksājumi un izmaksas), par kurām ir vienojušies kredīta devējs un patērētājs.
6.
Lai aprēķinātu gada procentu likmi, nosaka kredīta kopējās izmaksas patērētājam. Aprēķinot kredīta kopējās izmaksas patērētājam, neņem vērā šādus maksājumus:
6.1.
jebkurus maksājumus, ko patērētājs maksā par kreditēšanas līgumā noteikto patērētāja saistību neizpildi vai nepienācīgu izpildi;
6.2.
maksājumus, ko patērētājs maksā, iegādājoties preci vai pakalpojumu, izņemot pirkuma cenu, neatkarīgi no tā, vai darījums notiek skaidrā naudā vai izmantojot kredītu.
7.
Izmaksas, kas saistītas ar tā konta uzturēšanu, kuru izmanto maksājumu veikšanai un kredīta izmaksai, kā arī izmaksas par norēķinu līdzekli, kas izmantots maksājumu veikšanai un kredīta izmaksai, un citas izmaksas, kas saistītas ar maksājumu veikšanu, iekļauj kredīta kopējās izmaksās patērētājam, izņemot gadījumu, ja konta atvēršana ir brīvprātīga un konta izmaksas ir skaidri un atsevišķi norādītas kreditēšanas līgumā vai jebkurā citā ar patērētāju noslēgtā līgumā.
8.
Gada procentu likmes aprēķinu veic, pieņemot, ka kreditēšanas līgums ir spēkā tajā laikposmā, par kuru tas noslēgts, un ka kredīta devējs un patērētājs pildīs savas saistības saskaņā ar noteikumiem un termiņiem, par kuriem abas puses vienojušās kreditēšanas līgumā.
9.
Kreditēšanas līgumā, kas pieļauj izmaiņas gada procentu likmē iekļautajā aizņēmuma likmē vai citās izmaksās, kuras ietvertas gada procentu likmē, bet nav nosakāmas brīdī, kad tā tiek aprēķināta, gada procentu likmi aprēķina, pieņemot, ka aizņēmuma likme un citas izmaksas paliek fiksētas un tiks piemērotas līdz kreditēšanas līguma darbības beigām.
10.
Aprēķinot gada procentu likmi, kredīta devējam ir tiesības izmantot šo noteikumu 1. pielikuma 3. un 4. punktā minētos papildu pieņēmumus.
11.
Kreditēšanas līgumiem, kuru atmaksa nodrošināta ar nekustamo īpašumu vai kredīta mērķis ir iegūt vai saglabāt tiesības uz nekustamo īpašumu, kuriem fiksētā aizņēmuma likme ir noteikta vismaz uz piecu gadu sākotnējo laikposmu, kura beigās paredzēta vienošanās par jaunu fiksētu aizņēmuma likmi turpmākajam attiecīgajam laikposmam, Eiropas standartizētās informācijas veidlapā (2. pielikums) norādītās papildu ilustratīvās gada procentu likmes aprēķins attiecas tikai uz sākotnējās fiksētās aizņēmuma likmes laikposmu, un tā pamatā ir pieņēmums, ka fiksētās aizņēmuma likmes laikposma beigās neatmaksātais kredīts ir atmaksāts.
12.
Ja kreditēšanas līgums, kura atmaksa nodrošināta ar nekustamo īpašumu vai kredīta mērķis ir iegūt vai saglabāt tiesības uz nekustamo īpašumu, pieļauj izmaiņas aizņēmuma likmē, patērētājs jāinformē par izmaiņu iespējamo ietekmi uz patērētāja veicamajiem maksājumiem un gada procentu likmi, vismaz izmantojot Eiropas standartizētās informācijas veidlapu (2. pielikums). Patērētājam aprēķina papildu gada procentu likmi, kas ataino ar aizņēmuma likmes būtisku palielināšanos saistītos iespējamos riskus. Ja aizņēmuma likmes maksimālā robeža nav noteikta, šai informācijai pievieno brīdinājumu par to, ka kredīta kopējās izmaksas patērētājam, ko ataino gada procentu likme, var mainīties. Šo punktu nepiemēro kreditēšanas līgumiem, uz kuriem attiecas šo noteikumu 11. punkts.
III.Prasības kreditēšanas pakalpojumu reklāmai
13.
(Svītrots)
14.
(Svītrots)
15.
(Svītrots)
16.
(Svītrots)
17.
(Svītrots)
18.
(Svītrots)
19.
(Svītrots)
III1.Vispārīgā informācija patērētājiem, kas sniedzama pirms kreditēšanas līguma noslēgšanas
19.1
Kredīta devējs vai kredīta starpnieks vienmēr bez maksas sniedz patērētājam skaidru un saprotamu vispārīgu informāciju par kreditēšanas līgumiem. Minēto informāciju sniedz papīra formā vai izmantojot citu patērētāja izvēlētu informācijas nesēju. Vispārīgu informāciju par kreditēšanas līgumiem, ko kredīta devējs vai kredīta starpnieks piedāvā savās telpās, patērētājiem nodrošina vismaz papīra formā.
19.2
Informācijā, ko patērētājam sniedz saskaņā ar šo noteikumu 19.1 punktu, iekļauj vismaz:
19.21.
informācijas sniedzēja nosaukumu, reģistrācijas numuru, juridisko adresi un faktisko pakalpojuma sniegšanas vietas adresi, ja tā atšķiras no juridiskās adreses, tālruņa numuru un e-pasta adresi. Ja iesaistītais kredīta starpnieks ir fiziska persona, norāda vārdu, uzvārdu, deklarētās dzīvesvietas adresi un faktisko pakalpojuma sniegšanas vietas adresi, tālruņa numuru un e-pasta adresi;
19.22.
kredīta izmantošanas mērķi;
19.23.
kreditēšanas līguma iespējamo darbības ilgumu;
19.24.
pieejamās aizņēmuma likmes veidus, norādot, vai tā ir fiksēta vai mainīga, vai abējādas, pievienojot īsu fiksētās un mainīgās likmes raksturlielumu aprakstu, tostarp ar to saistīto ietekmi uz patērētāju;
19.25.
kredīta kopējās summas, kredīta kopējo izmaksu patērētājam, kopējās summas, kas jāmaksā patērētājam, un gada procentu likmes reprezentatīvu piemēru;
19.26.
norādi par iespējamām turpmākām izmaksām, kas nav iekļautas kredīta kopējās izmaksās patērētājam un kas maksājamas saistībā ar kreditēšanas līgumu;
19.27.
dažādu iespēju klāstu, kas pieejamas, lai atmaksātu kredītu kredīta devējam, tostarp regulāro atmaksas daļu skaitu, biežumu un summu;
19.28.
aprakstu par nosacījumiem, kas ir tieši saistīti ar pirmstermiņa atmaksu;
19.29.
atteikuma tiesību aprakstu;
19.210.
norādi par papildpakalpojumiem, kas patērētājam obligāti jāiegādājas, lai saņemtu kredītu vai saņemtu to ar piedāvātajiem noteikumiem, un – attiecīgā gadījumā – precizējumu, ka papildpakalpojumus var pirkt no pakalpojumu sniedzēja, kas nav kredīta devējs;
19.211.
vispārīgu brīdinājumu par iespējamām sekām gadījumos, ja nav izpildītas saistības, kas saistītas ar kreditēšanas līgumu.
IV.Informācija, kas sniedzama patērētājam pirms kreditēšanas līguma noslēgšanas
20.
Pirms kreditēšanas līguma noslēgšanas kredīta devējs vai kredīta starpnieks, balstoties uz kredīta devēja piedāvātajiem kredīta noteikumiem un nosacījumiem un uz patērētāja vēlmēm un sniegtajām ziņām, ja patērētājs ir tādas sniedzis, laikus un bez maksas nodrošina patērētāju ar skaidru un saprotamu informāciju, kas nepieciešama, lai salīdzinātu dažādus piedāvājumus un pieņemtu apzinātu lēmumu par kreditēšanas līguma slēgšanu. Šāda informācija patērētājam sniedzama arī tad, ja tiek izmantoti distances saziņas līdzekļi.
20.1
Šo noteikumu 20. punktā minēto informāciju sniedz, izmantojot šo noteikumu 3. pielikumā iekļauto Eiropas patēriņa kredīta standartinformācijas veidlapu (papīra formā vai izmantojot citu patērētāja izvēlētu pastāvīgu informācijas nesēju). Visa veidlapā norādītā informācija jānorāda vienādi uzskatāmi.
20.2
Kredīta devējs vai kredīta starpnieks nosūta patērētājam atgādinājumu par iespēju atteikties no kreditēšanas līguma un par procedūru, kas jāievēro, lai izmantotu atteikuma tiesības, ja šo noteikumu 20. punktā minēto informāciju sniedz mazāk nekā vienu dienu pirms tam, kad patērētājam kļūst saistošs kreditēšanas līgums vai kredīta piedāvājums. Šo atgādinājumu patērētājam sniedz bez maksas papīra formā vai izmantojot citu patērētāja izvēlētu pastāvīgu informācijas nesēju, kas norādīts kreditēšanas līgumā, vienas līdz septiņu dienu laikā pēc kreditēšanas līguma noslēgšanas vai vienas līdz septiņu dienu laikā pēc tam, kad patērētājam ir kļuvis saistošs kredīta piedāvājums.
21.
Saskaņā ar šo noteikumu 20. punktu patērētājam šo noteikumu 3. pielikumā iekļautās Eiropas patēriņa kredīta standartinformācijas veidlapas pirmajā daļā vienā lappusē norāda:
21.1.
kredīta devēja un, ja iesaistīts kredīta starpnieks, iesaistītā kredīta starpnieka identitāti – nosaukumu, reģistrācijas numuru;
21.2.
kredīta kopējo summu;
21.3.
kreditēšanas līguma darbības termiņu;
21.4.
preci vai pakalpojumu un tā cenu, ja saskaņā ar kreditēšanas līgumu paredzēts piešķirt aizdevumu atlikta maksājuma veidā par konkrētu preci vai pakalpojumu vai paredzēts noslēgt saistīto kreditēšanas līgumu;
21.5.
aizņēmuma likmi vai visas aizņēmuma likmes, ja atšķirīgos apstākļos piemēro atšķirīgas aizņēmuma likmes;
21.6.
gada procentu likmi un kredīta kopējo summu, kas jāmaksā patērētājam;
21.7.
to maksājumu apmēru, skaitu un biežumu, kuri jāveic patērētājam, kā arī kārtību, kādā maksājumus atmaksas nolūkā novirzīs dažādu nesamaksāto maksājumu samaksai, kuriem piemēro dažādas aizņēmuma likmes (ja šāda kārtība ir noteikta);
21.8.
brīdinājumu par maksājumu neveikšanas vai maksājumu kavējumu sekām;
21.9.
informāciju par to, vai pastāv vai nepastāv atteikuma tiesības, un atteikuma laikposmu (ja tāds ir paredzēts);
21.10.
informāciju par to, vai pastāv vai nepastāv tiesības uz pirmstermiņa atmaksu, un informāciju par kredīta devēja tiesībām uz kompensāciju un minētās kompensācijas noteikšanas kārtību saskaņā ar šo noteikumu 101. punktu (ja tāda ir paredzēta);
21.11.
izmaksas maksājumu kavējuma gadījumā, tai skaitā nokavējuma procentu likmi un tās piemērošanas kārtību, kā arī jebkādas citas maksas par saistību nepildīšanu;
21.12.
etalona nosaukumu un šā etalona administratoru, kā arī informāciju par iespējamo ietekmi uz patērētāju. Minēto informāciju sniedz atsevišķā dokumentā, ko var pievienot šo noteikumu 3. pielikumā iekļautajai Eiropas patēriņa kredīta standartinformācijai kā pielikumu, ja kreditēšanas līgumā ir atsauce uz etalona likmi, kā tā definēta Eiropas Parlamenta un Padomes 2016. gada 8. jūnija Regulas (ES) 2016/1011 par indeksiem, ko izmanto kā etalonus finanšu instrumentos un finanšu līgumos vai ieguldījumu fondu darbības rezultātu mērīšanai, un ar kuru groza Direktīvu 2008/48/EK, Direktīvu 2014/17/ES un Regulu (ES) Nr. 596/2014, 3. panta 1. punkta 3. apakšpunktā;
21.13.
kredīta devēja un, ja iesaistīts kredīta starpnieks, iesaistītā kredīta starpnieka juridisko adresi un faktisko pakalpojuma sniegšanas vietas adresi, ja tā atšķiras no juridiskās adreses, tālruņa numuru un e-pasta adresi. Ja iesaistītais kredīta starpnieks ir fiziska persona, norāda vārdu, uzvārdu, deklarētās dzīvesvietas adresi un faktisko pakalpojuma sniegšanas vietas adresi, tālruņa numuru un e-pasta adresi.
22.
Šo noteikumu 21. punktā minēto informāciju sniedz bez maksas papīra formā vai izmantojot citu pastāvīgu informācijas nesēju. Visai minētajai informācijai jābūt vienlīdz labi uzskatāmai. Kredīta devējs ir izpildījis informēšanas prasības atbilstoši šim punktam un noteikumos par distances līgumu par finanšu pakalpojumu sniegšanu noteiktās prasības patērētāja informēšanai pirms distances finanšu pakalpojuma līguma noslēgšanas, ja viņš ir sniedzis patērētājam informāciju atbilstoši šo noteikumu 3. pielikumā iekļautajai Eiropas patēriņa kredīta standartinformācijas veidlapai.
22.1
Ja visu šo noteikumu 21. punktā minēto informāciju nevar uzskatāmi norādīt vienā lappusē, to norāda šo noteikumu 3. pielikumā iekļautās Eiropas patēriņa kredīta standartinformācijas veidlapas pirmajā daļā ne vairāk kā divās lappusēs. Tādā gadījumā šo noteikumu 21.1., 21.2., 21.3., 21.4., 21.5., 21.6. un 21.11. apakšpunktā minēto informāciju norāda veidlapas pirmajā lappusē.
22.2
Skaidri nodalot šo noteikumu 21. punktā minēto informāciju, šo noteikumu 3. pielikumā iekļautajā Eiropas patēriņa kredīta standartinformācijas veidlapā norāda arī šādu informāciju:
22.21.
kredīta veids;
22.22.
kredīta saņemšanas nosacījumi;
22.23.
ja atšķirīgos apstākļos piemēro atšķirīgas aizņēmuma likmes, – katras aizņēmuma likmes piemērošanas nosacījumi un, ja tāda ir pieejama, – jebkāda indeksācijas vai etalona procentu likme, kas piemērojama katrai sākotnējai aizņēmuma likmei, kā arī katras aizņēmuma likmes maiņas periodi, nosacījumi un procedūras;
22.24.
ja kreditēšanas līgumā ir paredzēti dažādi kredīta izņemšanas veidi ar dažādām maksām vai aizņēmuma likmēm un kredīta devējs izmanto šo noteikumu 1. pielikuma 3.2. apakšpunktā minēto pieņēmumu, tad norāda, ka citu izņemšanas veidu izmantošanas gadījumā var būt augstāka gada procentu likme;
22.25.
maksa par viena vai vairāku tādu obligāto kontu uzturēšanu, kuros reģistrē gan maksājumu operācijas, gan kredīta izņemšanas operācijas, maksa par norēķinu līdzekļa izmantošanu gan maksājumu operācijām, gan kredīta izņemšanai, un jebkuras citas maksas, kas izriet no kreditēšanas līguma, kā arī nosacījumi, ar kādiem jebkuru no minētajām maksām var mainīt (ja tāda ir paredzēta);
22.26.
uzskatāms piemērs, kas parāda gada procentu likmi un kopējo summu, kas jāmaksā patērētājam, atsaucoties uz visiem pieņēmumiem, kuri izmantoti minētās likmes aprēķināšanai. Ja patērētājs informējis kredīta devēju par vēlamā kredīta vienu vai vairākām sastāvdaļām, piemēram, kreditēšanas līguma darbības ilgumu un kredīta kopējo summu, kredīta devējs tās ņem vērā;
22.27.
jebkādas izmaksas, kas patērētājam jāmaksā notāram, slēdzot kreditēšanas līgumu (ja tādas ir paredzētas);
22.28.
pienākums noslēgt līgumu par papildpakalpojumiem saistībā ar kreditēšanas līgumu, ja kredīta saņemšanai obligāti jāslēdz šāds līgums;
22.29.
nepieciešamie galvojumi (ja tādi ir paredzēti);
22.210.
informācija par veidu, kādā tiks noteikta kompensācija kredīta devējam pirmstermiņa atmaksas gadījumā (ja tāda ir paredzēta);
22.211.
patērētāja tiesības atbilstoši Patērētāju tiesību aizsardzības likumam nekavējoties un bez maksas tikt informētam par datubāzes izmantošanu, lai izvērtētu patērētāja spējas atmaksāt kredītu, kredīta izsniegšanas atteikuma gadījumā;
22.212.
patērētāja tiesības pēc pieprasījuma papīra formā vai izmantojot citu pastāvīgu informācijas nesēju bez maksas saņemt kreditēšanas līguma projekta kopiju – ar nosacījumu, ka kredīta devējs pieprasījuma iesniegšanas brīdī vēlas noslēgt kreditēšanas līgumu;
22.213.
norāde par to, ka cena ir personalizēta, pamatojoties uz automatizētu apstrādi, tostarp profilēšanu (ja tāda ir paredzēta);
22.214.
laikposms, kurā pirms līguma slēgšanas sniegtā informācija kredīta devējam ir saistoša (ja tāds ir paredzēts);
22.215.
informācija par pastāvošo ārpustiesas strīdu izskatīšanas mehānismu patērētājam un tā izmantošanas iespējām;
22.216.
brīdinājums un skaidrojums par juridiskajām un finansiālajām sekām, kas rodas, ja netiek pildītas pārējās saistības, kas saistītas ar konkrēto kreditēšanas līgumu;
22.217.
atmaksas grafiks par visiem kreditēšanas līguma darbības laikā veicamajiem maksājumiem, tostarp maksājumiem par jebkādiem ar kreditēšanas līgumu saistītiem papildpakalpojumiem, kuri jāizmanto kredīta saņemšanai, turklāt, ja dažādos apstākļos piemēro atšķirīgas aizņēmuma likmes, maksājumu pamatā ir saprātīgas pieaugošas aizņēmuma likmes izmaiņas.
23.
Jebkādai papildu informācijai, ko kredīta devējs piedāvā patērētājam, jābūt skaidri salasāmai, un tā ir jāietver atsevišķā dokumentā, ko pievieno šo noteikumu 3. pielikumā iekļautajai Eiropas patēriņa kredīta standartinformācijas veidlapai.
24.
Šo noteikumu 20. punktā minētās prasības nepiemēro kreditēšanas līgumiem, saskaņā ar kuriem kredīta devējs klusējot piekritis, ka patērētājs izmanto līdzekļus, kas pārsniedz patērētāja maksājumu kontā esošo naudas līdzekļu atlikumu vai piešķirto pārsnieguma kredītu.
25.
Kreditēšanas līgumiem, kurus noslēdzot patērētājam kredīta devēja glabāšanā kā nodrošinājums nododama kāda lieta un patērētāja atbildība ir ierobežota tikai ar ieķīlāto lietu, pirms patērētājs ir uzņēmies kreditēšanas līguma saistības vai piekritis piedāvājumam, kredīta devējs brīvā formā sniedz šo noteikumu 21.3., 21.3., 21.6. apakšpunktā norādīto informāciju, kā arī informāciju par kopējo summu, kas jāmaksā patērētājam.
26.
Kredīta devējs vai kredīta starpnieks pēc patērētāja pieprasījuma papildus šo noteikumu 3. pielikumā iekļautajai Eiropas patēriņa kredīta standartinformācijas veidlapai bez maksas izsniedz kreditēšanas līguma projekta kopiju papīra formā vai izmantojot citu pastāvīgu informācijas nesēju – ar nosacījumu, ka kredīta devējs pieprasījuma iesniegšanas brīdī vēlas ar patērētāju noslēgt kreditēšanas līgumu.
27.
Ja par saziņas līdzekli starp kredīta devēju un patērētāju tiek izmantota balss telefonija atbilstoši noteikumiem par distances līgumu par finanšu pakalpojumu sniegšanu, tad finanšu pakalpojumu raksturojumā, kas sniedzams saskaņā ar minētajiem noteikumiem, ietver vismaz šo noteikumu 21. punktā minēto informāciju. Šādā gadījumā uzreiz pēc kreditēšanas līguma noslēgšanas kredīta devējs vai kredīta starpnieks, izmantojot pastāvīgu informācijas nesēju, izsniedz patērētājam šo noteikumu 3. pielikumā iekļauto Eiropas patēriņa kredīta standartinformācijas veidlapu.
28.
(Svītrots)
29.
Slēdzot kreditēšanas līgumu, saskaņā ar kuru patērētāja veiktos maksājumus tūlīt nenovirza kredīta kopējās summas atmaksai, bet izmanto kapitāla uzkrāšanai saskaņā ar kreditēšanas līgumā vai papildlīgumā noteiktajiem laikposmiem un noteikumiem, informācijā, kura saskaņā ar šo noteikumu 20. punktā minētajām prasībām sniedzama patērētājam pirms līguma noslēgšanas, ietver skaidru un lakonisku norādi, ka šāds kreditēšanas līgums negarantē saskaņā ar kreditēšanas līgumu izsniegtās kredīta kopējās summas atmaksu, izņemot gadījumu, ja šāda garantija tiek skaidri dota.
30.
Lai patērētājs varētu novērtēt piedāvātā kreditēšanas līguma un papildpakalpojumu piemērotību viņa vajadzībām un finansiālajai situācijai, kredīta devējs vai kredīta starpnieks, ja nepieciešams, pirms kreditēšanas līguma noslēgšanas bez maksas sniedz patērētājam pienācīgus paskaidrojumus par piedāvātajiem kreditēšanas līgumiem un visiem papildpakalpojumiem. Paskaidrojumos jāietver šāda informācija:
30.1.
šo noteikumu ​IV, ​VI un XIV nodaļā minētā informācija;
30.2.
piedāvātā kreditēšanas līguma vai papildpakalpojumu būtiskās iezīmes;
30.3.
konkrētās sekas, ko piedāvātais kreditēšanas līgums vai papildpakalpojumi var radīt patērētājam, tostarp sekas, kas iestājas, ja patērētājs nepilda maksājumu saistības vai kavē maksājumus;
30.4.
ja kreditēšanas līgums ir komplektā kopā ar papildpakalpojumiem, – informācija par to, vai katra komplektā iekļautā papildpakalpojuma darbību iespējams izbeigt atsevišķi, un par šādas izbeigšanas ietekmi uz patērētāju.
30.1
Šo noteikumu 20. punktā minētās informēšanas prasības neattiecas uz preču piegādātājiem vai pakalpojumu sniedzējiem, kas rīkojas kā kredīta palīgstarpnieki, taču tas neskar kredīta devēja vai kredīta starpnieka pienākumu nodrošināt, ka patērētājs saņem šo noteikumu 20. punktā minēto informāciju, kas sniedzama pirms līguma noslēgšanas.
V.Informācija, kas sniedzama patērētājam pirms kreditēšanas līguma noslēgšanas, par kredītu, kura atmaksa nodrošināta ar nekustamo īpašumu vai kura mērķis ir iegūt vai saglabāt tiesības uz nekustamo īpašumu
31.
Kredīta devējs vai kredīta starpnieks nodrošina, ka patērētājam jebkurā laikā bez maksas ir pieejama skaidra un viegli uztverama vispārējā informācija par kreditēšanas līgumiem papīra formā, izmantojot pastāvīgu informācijas nesēju, vai elektroniski. Minētajā informācijā norāda vismaz:
31.1.
informācijas sniedzēja nosaukumu, reģistrācijas numuru, juridisko adresi un faktisko pakalpojuma sniegšanas vietas adresi, ja tā atšķiras no juridiskās adreses. Ja informācijas sniedzējs ir fiziska persona, norāda vārdu, uzvārdu, deklarētās dzīvesvietas adresi un faktisko pakalpojuma sniegšanas vietas adresi, kā arī kredīta starpnieku reģistra numuru, ja fiziskā persona ir kredīta starpnieks;
31.2.
iespējamos mērķus, kādam kredīts var tikt izmantots;
31.3.
nodrošinājuma veidus, tai skaitā informāciju par iespēju nodrošinājumam atrasties citā Eiropas Ekonomikas zonas dalībvalstī;
31.4.
kreditēšanas līgumu iespējamos darbības termiņus;
31.5.
pieejamo aizņēmuma likmju veidus, norādot, vai tās ir fiksētas, mainīgas vai abu likmju kombinācijas, pievienojot īsu fiksēto un mainīgo procentu likmju raksturlielumu aprakstu, tostarp ar tām saistīto ietekmi uz patērētāju;
31.6.
ja ir pieejams aizdevums ārvalstu valūtā, – informāciju par ārvalstu valūtu vai valūtām, tostarp paskaidrojumu par to, kāda ir ārvalstu valūtā izteiktā kredīta ietekme uz patērētāju;
31.7.
uzskatāma piemēra veidā kredīta kopējo summu, kredīta kopējās izmaksas patērētājam, kopējo summu, kas jāmaksā patērētājam, un gada procentu likmi;
31.8.
iespējamās turpmākās izmaksas, kas nav iekļautas kredīta kopējās izmaksās patērētājam un kas maksājamas saistībā ar kreditēšanas līgumu;
31.9.
dažādas iespējas kredīta atmaksāšanai kredīta devējam, tostarp to iespējamo regulāro maksājumu apmēru, skaitu un biežumu, kuri jāveic patērētājam;
31.10.
attiecīgā gadījumā skaidru un lakonisku norādi, ka kreditēšanas līguma noteikumu ievērošana negarantē saskaņā ar kreditēšanas līgumu izsniegtās kredīta kopējās summas atmaksu;
31.11.
informāciju par kredīta pirmstermiņa atmaksas nosacījumiem;
31.12.
informāciju par nepieciešamību veikt nekustamā īpašuma novērtējumu, par novērtējuma veikšanu atbildīgo pusi, kā arī to, vai tas rada kādas izmaksas patērētājam;
31.13.
norādi par obligātu pienākumu uzņemties ar kreditēšanas līgumu saistītu papildu pakalpojumu, ja līguma noslēgšana par papildu pakalpojumu ir nepieciešama kredīta saņemšanai vai kredīta saņemšanai ar piedāvātajiem noteikumiem un nosacījumiem. Kur attiecināms, pievieno skaidrojumu, ka papildu pakalpojumi var tikt iegādāti no pakalpojumu sniedzēja, kas nav kredīta devējs;
31.14.
vispārēju brīdinājumu par sekām, ja netiks pildītas saistības, kas izriet no kreditēšanas līguma;
31.15.
etalona un tā administratoru nosaukumus, kā arī informāciju par iespējamo ietekmi uz patērētāju, ja līgumā ir atsauce uz etalona likmi, kas definēta Eiropas Parlamenta un Padomes 2016. gada 8. jūnija Regulas (ES) 2016/1011 par indeksiem, ko izmanto kā etalonus finanšu instrumentos un finanšu līgumos vai ieguldījumu fondu darbības rezultātu mērīšanai, un ar kuru groza Direktīvu 2008/48/EK, Direktīvu 2014/17/ES un Regulu (ES) Nr. 596/2014, 3. panta 1. punkta 3. apakšpunktā.
(Grozīts ar MK 12.06.2018. noteikumiem Nr. 324; 31.15. apakšpunkts stājas spēkā 01.07.2018., sk. grozījumu 2. punktu)
32.
Pirms patērētājs ir uzņēmies kreditēšanas līguma vai piedāvājuma saistības, kredīta devējs, kredīta starpnieks vai kredīta starpnieka pārstāvis, balstoties uz patērētāja sniegto informāciju par savām vēlmēm, finanšu situāciju un vajadzībām, bez liekas kavēšanās un bez maksas nodrošina patērētāju ar personalizētu informāciju, kas nepieciešama, lai salīdzinātu dažādus piedāvājumus, izvērtētu to ietekmi un pieņemtu apzinātu, uz informāciju balstītu lēmumu par kreditēšanas līguma noslēgšanu.
33.
Šo noteikumu 32. punktā minēto personalizēto informāciju sniedz atbilstoši šo noteikumu 2. pielikumā iekļautajai Eiropas standartizētās informācijas veidlapai papīra formā vai izmantojot citu pastāvīgu informācijas nesēju. Visai minētajai informācijai jābūt vienlīdz labi saskatāmai. Kredīta devējs, kredīta starpnieks vai kredīta starpnieka pārstāvis ir izpildījis informēšanas prasības atbilstoši šim punktam un noteikumos par distances līgumu par finanšu pakalpojumu sniegšanu noteiktās prasības patērētāja informēšanai pirms distances finanšu pakalpojuma līguma noslēgšanas, ja viņš ir sniedzis patērētājam informāciju atbilstoši minētajai veidlapai pirms kreditēšanas līguma noslēgšanas.
34.
Citu informāciju, kas nav norādīta šo noteikumu 2. pielikumā iekļautajā veidlapā un ko kredīta devējs, kredīta starpnieks vai kredīta starpnieka pārstāvis sniedz patērētājam, iekļauj atsevišķā dokumentā, ko pievieno šo noteikumu 2. pielikumā iekļautajai veidlapai.
35.
Ja patērētājam tiek izteikts piedāvājums, kas ir saistošs kredīta devējam, to sniedz papīra formā vai izmantojot citu pastāvīgu informācijas nesēju, pievienojot šo noteikumu 2. pielikumā minēto veidlapu, ja tā jau nav izsniegta patērētājam iepriekš vai piedāvājuma raksturlielumi atšķiras no iepriekš izsniegtajā veidlapā norādītās informācijas.
36.
Ja patērētājam tiek izteikts piedāvājums, kas ir saistošs kredīta devējam, kredīta devējs, kredīta starpnieks vai kredīta starpnieka pārstāvis piedāvā bez maksas izsniegt patērētājam kreditēšanas līguma projekta eksemplāru.
37.
Ja par saziņas līdzekli ar patērētāju tiek izmantota balss telefonija atbilstoši noteikumiem par distances līgumu par finanšu pakalpojumu sniegšanu, finanšu pakalpojumu raksturojumā, kas sniedzams saskaņā ar minētajiem noteikumiem, ietver vismaz šo noteikumu 2. pielikuma 1. daļas 3., 4., 5. un 6. punktā minēto informāciju.
38.
Lai patērētājs varētu novērtēt piedāvātā kreditēšanas līguma un piedāvāto papildu pakalpojumu piemērotību viņa vajadzībām un finansiālajai situācijai, kredīta devējs, kredīta starpnieks vai kredīta starpnieka pārstāvis pēc patērētāja lūguma izskaidro patērētājam informāciju, kas sniedzama patērētājam saskaņā ar šo nodaļu un 2. pielikumu, kā arī piedāvāto pakalpojumu būtiskākos raksturlielumus un sekas, kādas pakalpojumu izmantošana varētu radīt patērētājam, tai skaitā informē par sekām, kas izriet līguma neizpildes vai nepienācīgas izpildes dēļ.
39.
Ja kreditēšanas līgums tiek piedāvāts kopā ar papildu pakalpojumiem, patērētājam sniedz informāciju par to, vai katra papildu pakalpojuma līguma darbību iespējams izbeigt atsevišķi, kā arī šādas izbeigšanas ietekmi uz patērētāju.
40.
Kredīta starpnieks vai kredīta starpnieka pārstāvis sniedz patērētājam šo noteikumu XIV nodaļā minēto informāciju.
VI.Informācija, kas patērētājam sniedzama pirms kreditēšanas līguma noslēgšanas par specifiskiem kreditēšanas līgumu veidiem
41.
Kredīta devējs vai kredīta starpnieks nodrošina, ka patērētājam pirms kreditēšanas līguma noslēgšanas ir pieejama skaidra un viegli uztverama informācija par kreditēšanas līgumiem, ko noslēgušas biedru labuma organizācijas, kā arī par kreditēšanas līgumiem, kuros kredīta devējs un patērētājs vienojas par atmaksas kārtību, ja patērētājs nav izpildījis sākotnējā kreditēšanas līguma saistības, kura piemērojama, lai novērstu iespējamos tiesas procesus par patērētāja kreditēšanas līgumā noteikto saistību neizpildi un lai uz patērētāju tādēļ neattiektos mazāk izdevīgi noteikumi par tiem, kas noteikti sākotnējā patērētāja kreditēšanas līgumā.
42.
Saskaņā ar šo noteikumu 41. punktu patērētājam šo noteikumu 4. pielikumā iekļautās Eiropas patēriņa kredīta informācijas veidlapas pirmajā daļā vienā lappusē norāda:
42.1.
kredīta devēja un, ja ir iesaistīts kredīta starpnieks, iesaistītā kredīta starpnieka identitāti – nosaukumu, reģistrācijas numuru;
42.2.
kredīta kopējo summu;
42.3.
kreditēšanas līguma darbības termiņu;
42.4.
aizņēmuma likmi vai visas aizņēmuma likmes, ja atšķirīgos apstākļos tiek piemērotas atšķirīgas aizņēmuma likmes;
42.5.
gada procentu likmi un kopējo summu, kas jāmaksā patērētājam;
42.6.
preci vai pakalpojumu un tā cenu, ja saskaņā ar kreditēšanas līgumu paredzēts piešķirt aizdevumu atlikta maksājuma veidā par konkrētu preci vai pakalpojumu vai paredzēts noslēgt saistīto kreditēšanas līgumu;
42.7.
izmaksas maksājumu kavējuma gadījumā, tai skaitā nokavējuma procentu likmi un tās piemērošanas kārtību, kā arī jebkādas citas maksas par saistību nepildīšanu;
42.8.
to maksājumu apmēru, skaitu un biežumu, kuri jāveic patērētājam, kā arī kārtību, kādā maksājumus atmaksas nolūkā novirzīs dažādu nesamaksāto maksājumu samaksai, kuriem piemēro dažādas aizņēmuma likmes (ja šāda kārtība ir noteikta);
42.9.
brīdinājumu par maksājumu neveikšanas vai maksājumu kavējumu sekām;
42.10.
informāciju par to, vai pastāv vai nepastāv atteikuma tiesības;
42.11.
informāciju par to, vai pastāv vai nepastāv tiesības uz pirmstermiņa atmaksu, un informāciju par kredīta devēja tiesībām uz kompensāciju saskaņā ar šo noteikumu 101. punktu (ja tāda ir paredzēta);
42.12.
kredīta devēja un, ja iesaistīts kredīta starpnieks, iesaistītā kredīta starpnieka juridisko adresi un faktisko pakalpojuma sniegšanas vietas adresi, ja tā atšķiras no juridiskās adreses, tālruņa numuru un e-pasta adresi. Ja iesaistītais kredīta starpnieks ir fiziska persona, norāda vārdu, uzvārdu, deklarētās dzīvesvietas adresi un faktisko pakalpojuma sniegšanas vietas adresi, tālruņa numuru un e-pasta adresi.
42.1
Šo noteikumu 41. punktā minēto informāciju sniedz bez maksas papīra formā vai izmantojot citu pastāvīgu informācijas nesēju. Visai minētajai informācijai jābūt vienlīdz labi uzskatāmai. Kredīta devējs ir izpildījis informēšanas prasības atbilstoši šim punktam un noteikumos par distances līgumu par finanšu pakalpojumu sniegšanu noteiktās prasības patērētāja informēšanai pirms distances finanšu pakalpojuma līguma noslēgšanas, ja viņš ir sniedzis patērētājam informāciju atbilstoši šo noteikumu 4. pielikumā iekļautajai Eiropas patēriņa kredīta informācijas veidlapai.
42.2
Ja visu šo noteikumu 41. punktā minēto informāciju nevar uzskatāmi norādīt vienā lappusē, to norāda šo noteikumu 4. pielikumā iekļautās Eiropas patēriņa kredīta informācijas veidlapas pirmajā daļā ne vairāk kā divās lappusēs. Tādā gadījumā šo noteikumu 42.1., 42.2., 42.3., 42.4., 42.5., 42.6. un 42.7. apakšpunktā minēto informāciju norāda veidlapas pirmajā lappusē.
42.3
Skaidri nodalot šo noteikumu 42. punktā minēto informāciju, šo noteikumu 4. pielikumā iekļautajā Eiropas patēriņa kredīta informācijas veidlapā norāda arī šādu informāciju:
42.31.
kredīta veids;
42.32.
ja atšķirīgos apstākļos piemēro atšķirīgas aizņēmuma likmes, – katras aizņēmuma likmes piemērošanas nosacījumi, jebkāda indeksācijas vai etalona procentu likme, ko piemēro sākotnējai aizņēmuma likmei, no kredītlīguma noslēgšanas brīža piemērojamās maksas un attiecīgā gadījumā nosacījumi, ar kādiem šīs maksas var mainīt;
42.33.
uzskatāms piemērs, kas parāda gada procentu likmi un kopējo summu, kas jāmaksā patērētājam, atsaucoties uz visiem pieņēmumiem, kuri izmantoti minētās likmes aprēķināšanai;
42.34.
kreditēšanas līguma izbeigšanas nosacījumi un kārtība;
42.35.
informācija par veidu, kādā tiks noteikta kompensācija kredīta devējam pirmstermiņa atmaksas gadījumā (ja tāda ir paredzēta);
42.36.
norāde, ka patērētājam jebkurā laikā var lūgt atmaksāt kredīta summu pilnā apmērā (ja tas ir paredzēts);
42.37.
patērētāja tiesības atbilstoši Patērētāju tiesību aizsardzības likumam nekavējoties un bez maksas tikt informētam par datubāzes izmantošanu, lai izvērtētu patērētāja spējas atmaksāt kredītu;
42.38.
norāde par to, ka cena ir personalizēta, pamatojoties uz automatizētu apstrādi, tostarp profilēšanu (ja tāda ir paredzēta);
42.39.
laikposms, kurā pirms līguma slēgšanas sniegtā informācija kredīta devējam ir saistoša (ja tāds ir paredzēts);
42.310.
informācija par pastāvošo ārpustiesas strīdu izskatīšanas mehānismu patērētājam un tā izmantošanas iespējām;
42.311.
brīdinājums un skaidrojums par juridiskajām un finansiālajām sekām, kas rodas, ja netiek pildītas pārējās saistības, kas saistītas ar konkrēto kreditēšanas līgumu;
42.312.
atmaksas grafiks par visiem kreditēšanas līguma darbības laikā veicamajiem maksājumiem, tostarp maksājumiem par jebkādiem ar kreditēšanas līgumu saistītiem papildpakalpojumiem, kuri jāizmanto kredīta saņemšanai, turklāt, ja dažādos apstākļos piemēro atšķirīgas aizņēmuma likmes, maksājumu pamatā ir saprātīgas pieaugošas aizņēmuma likmes izmaiņas.
42.4
Ja šo noteikumu 41. punktā minētie kredīti piešķirti bez procentiem un jebkādām citām maksām, uz tiem neattiecina šo noteikumu 42.3 punktā minētās prasības.
43.
(Svītrots)
44.
(Svītrots)
45.
Ja par saziņas līdzekli starp kredīta devēju un patērētāju tiek izmantota balss telefonija atbilstoši noteikumiem par distances līgumu par finanšu pakalpojumu sniegšanu, tad finanšu pakalpojumu raksturojumā, kas sniedzams saskaņā ar minētajiem noteikumiem, ietver vismaz šo noteikumu 42. punktā minēto informāciju. Šādā gadījumā uzreiz pēc kreditēšanas līguma noslēgšanas kredīta devējs vai kredīta starpnieks, izmantojot pastāvīgu informācijas nesēju, izsniedz patērētājam šo noteikumu 4. pielikumā iekļauto Eiropas patēriņa kredīta informācijas veidlapu.
46.
(Svītrots)
47.
Kredīta devējs vai kredīta starpnieks pēc patērētāja pieprasījuma papildus šo noteikumu 4. pielikumā iekļautajai Eiropas patēriņa kredīta informācijas veidlapai bez maksas izsniedz kreditēšanas līguma projekta kopiju papīra formā vai izmantojot citu pastāvīgu informācijas nesēju – ar nosacījumu, ka kredīta devējs pieprasījuma iesniegšanas brīdī vēlas ar patērētāju noslēgt kreditēšanas līgumu.
47.1
Šo noteikumu 41. punktā minētās informēšanas prasības neattiecas uz preču piegādātājiem vai pakalpojumu sniedzējiem, kas rīkojas kā kredīta palīgstarpnieki, taču tas neskar kredīta devēja vai kredīta starpnieka pienākumu nodrošināt, ka patērētājs saņem šo noteikumu 41. punktā minēto informāciju, kas sniedzama pirms līguma noslēgšanas.
VII.Padomu došanas pakalpojumiem izvirzāmās prasības
48.
Padomu došanu veic tikai kredīta devēji, kredīta starpnieki vai kredīta starpnieku pārstāvji. Kredīta devējs, kredīta starpnieks vai kredīta starpnieka pārstāvis pirms padoma došanas vai pirms līguma noslēgšanas par padoma došanas pakalpojuma sniegšanu skaidri informē patērētāju par to, vai patērētājam tiek sniegts vai var tikt sniegts padoms, kā arī bez maksas papīra formā vai izmantojot citu patērētāja izvēlētu pastāvīgu informācijas nesēju sniedz patērētājam šādu informāciju (kā papildu informāciju šo noteikumu ​IV, V vai VI nodaļā minētajai pirmslīguma informācijai):
48.1.
vai padoms tiks sagatavots, pamatojoties tikai uz kredīta devēja, kredīta starpnieka vai kredīta starpnieka pārstāvja pašu piedāvāto kreditēšanas pakalpojumu klāstu vai arī pamatojoties uz plašu visā tirgū pieejamo kreditēšanas pakalpojumu klāstu, lai patērētājs varētu saprast, uz ko ir balstīts šis padoms;
48.2.
maksa, kas patērētājam jāmaksā par padoma došanu, ja tāda ir noteikta, vai tās aprēķināšanai izmantotā metode, ja informācijas sniegšanas brīdī šo summu nevar noteikt.
49.
Kredīta devēji, kredīta starpnieki vai kredīta starpnieka pārstāvji iegūst vajadzīgo informāciju par patērētāja finansiālo stāvokli, viņa vēlmēm un mērķiem saistībā ar kreditēšanas līgumu, lai būtu iespējams ieteikt patērētājam piemērotus kreditēšanas līgumus. Šāds izvērtējums balstās uz konkrētajam laikposmam atbilstoši atjauninātu informāciju, un tajā ņem vērā pamatotus pieņēmumus par riskiem patērētāja finansiālajam stāvoklim piedāvātā kreditēšanas līguma darbības laikā.
50.
Kredīta devēji, kredīta starpnieki, kas ir piesaistīti tikai vienam kredīta devējam, vienam kredītu devēja koncernam vai vairākiem kredītu devējiem vai to koncerniem, kas nepārstāv lielāko kreditēšanas pakalpojumu tirgus daļu (turpmāk – piesaistītie kredītu starpnieki) vai iesaistīto kredīta starpnieku pārstāvji apsver pietiekami lielu savā kreditēšanas pakalpojumu klāstā pieejamo kreditēšanas līgumu skaitu un iesaka no tiem patērētāja vajadzībām, finanšu stāvoklim un personīgajai situācijai piemērotu kreditēšanas līgumu vai vairākus piemērotus kreditēšanas līgumus.
51.
Kredīta starpnieki vai kredīta starpnieku pārstāvji, kas nav uzskatāmi par piesaistītiem kredītu starpniekiem šo noteikumu 50. punkta izpratnē, apsver pietiekami lielu tirgū pieejamo kreditēšanas līgumu skaitu un iesaka no tirgū pieejamajiem kreditēšanas līgumiem patērētāja vajadzībām, finanšu stāvoklim un personīgajai situācijai piemērotu kreditēšanas līgumu vai vairākus piemērotus kreditēšanas līgumus.
52.
Kredīta devēji, kredīta starpnieki vai kredīta starpnieku pārstāvji rīkojas patērētāja interesēs, iegūstot informāciju un iesakot piemērotus kreditēšanas līgumus, un izsniedz patērētājam sniegtā ieteikuma ierakstu, kas fiksēts papīra formā vai izmantojot citu patērētāja izvēlētu pastāvīgā informācijas nesēju.
53.
Kredīta devējs, kredīta starpnieks vai kredīta starpnieka pārstāvis brīdina patērētāju, ja patērētāja finanšu stāvokļa dēļ kreditēšanas līgums var radīt īpašu risku patērētājam.
54.
Terminu "neatkarīga padomu došana", "neatkarīgs padoms" vai līdzvērtīgu atļauts izmantot, ja kredīta devējs, kredīta starpnieks vai kredīta starpnieka pārstāvis apsver pietiekami lielu tirgū pieejamo kreditēšanas līgumu skaitu un nesaņem atlīdzību par minēto padomu došanas pakalpojumu no viena vai vairākiem kredītu devējiem.
55.
Šīs nodaļas noteikumi neietekmē kredīta devēju, kredīta starpnieku vai kredīta starpnieku pārstāvju pienākumu sniegt patērētājam skaidrojumus par informāciju, kas sniedzama patērētājam saskaņā ar šo noteikumu prasībām.
VIII.Kreditēšanas līgumā norādāmā informācija
56.
Kreditēšanas līgumā skaidri un lakoniski norāda (ja specifiskiem kreditēšanas līgumu veidiem nav noteikts citādi):
56.1.
kredīta veidu;
56.2.
kredīta devēja un, ja iesaistīts kredīta starpnieks, iesaistītā kredīta starpnieka nosaukumu, reģistrācijas numuru, juridisko adresi un faktisko pakalpojuma sniegšanas vietas adresi, ja tā atšķiras no juridiskās adreses, tālruņa numuru un e-pasta adresi, patērētāju un tā adresi, tālruņa numuru un e-pasta adresi. Ja iesaistītais kredīta starpnieks ir fiziska persona, norāda vārdu, uzvārdu, deklarētās dzīvesvietas adresi un faktisko pakalpojuma sniegšanas vietas adresi, tālruņa numuru un e-pasta adresi;
56.3.
kreditēšanas līguma darbības termiņu;
56.4.
kredīta kopējo summu un kredīta izņemšanas noteikumus;
56.5.
preci vai pakalpojumu un tā cenu, ja saskaņā ar kreditēšanas līgumu paredzēts piešķirt aizdevumu atlikta maksājuma veidā par konkrētu preci vai pakalpojumu vai paredzēts noslēgt saistīto kreditēšanas līgumu;
56.6.
aizņēmuma likmi, noteikumus, kas nosaka aizņēmuma likmes piemērošanu, ja iespējams, indeksācijas vai etalona procentu likmi, kas piemērojama katrai sākotnējai aizņēmuma likmei, un aizņēmuma likmes maiņas periodus, noteikumus un kārtību. Ja atkarībā no apstākļiem aizņēmumam piemēro atšķirīgas aizņēmuma likmes, kreditēšanas līgumā norāda minēto informāciju par visām piemērojamām likmēm;
56.7.
gada procentu likmi un kopējo summu, kas jāmaksā patērētājam un kas aprēķināta kreditēšanas līguma noslēgšanas brīdī, norādot visus šajā aprēķinā izmantotos pieņēmumus;
56.8.
to maksājumu apmēru, skaitu un biežumu, kas jāveic patērētājam, kā arī kārtību, kādā maksājumi tiks novirzīti dažādu nesamaksāto maksājumu samaksai, kuriem piemēro dažādas aizņēmuma likmes (ja tāda paredzēta);
56.9.
patērētāja tiesības jebkurā brīdī kreditēšanas līguma darbības laikā pēc pieprasījuma un bez maksas saņemt konta izrakstu ar veicamo maksājumu kredīta atmaksas tabulu papīra formā vai izmantojot citu pastāvīgu informācijas nesēju, par kuru puses vienojušās kreditēšanas līgumā, ja kreditēšanas līgumā ir noteikta pamatsummas atmaksa noteiktā termiņā;
56.10.
patērētāja tiesības jebkurā brīdī kreditēšanas līguma darbības laikā pēc pieprasījuma un bez maksas saņemt izrakstu, kurā norādītas maksājamās aizņēmuma likmes un saistīto atkārtoto un vienreizējo izmaksu atmaksas laikposmi un noteikumi, ja saskaņā ar kreditēšanas līgumu veicama izmaksu un procentu atmaksa bez pamatsummas atmaksas noteiktā termiņā;
56.11.
ja kreditēšanas līgums paredz konta atvēršanu, – maksu par viena vai vairāku kontu uzturēšanu, kuri tiktu izmantoti maksājumu veikšanas un kredīta izņemšanas operāciju reģistrēšanai, norādot maksājumu instrumenta izmaksas gan maksājumu veikšanai, gan kredīta izņemšanai un jebkādas citas izmaksas, kas izriet no kreditēšanas līguma, kā arī nosacījumus, saskaņā ar kuriem šīs maksas var mainīt;
56.12.
nokavējuma procentus kreditēšanas līguma noslēgšanas brīdī un to piemērošanas kārtību un līgumsodu vai citu kompensāciju par līgumsaistību neizpildi vai nepienācīgu izpildi (ja tāda ir paredzēta);
56.13.
informāciju par maksājumu neveikšanas vai maksājumu kavējumu sekām;
56.14.
pienākumu apmaksāt notāra izmaksas (ja tādas ir paredzētas);
56.15.
nodrošinājumu un apdrošināšanu (ja tāda ir nepieciešama);
56.16.
informāciju par atteikuma tiesībām no kreditēšanas līguma, laikposmu, kurā var izmantot atteikuma tiesības, un citus minēto tiesību izmantošanas nosacījumus, tai skaitā informāciju par patērētāja izvēlēto pastāvīgu informācijas nesēju, ko patērētājs izmantos, sniedzot paziņojumu kredīta devējam atteikuma tiesību izmantošanas gadījumā, informāciju par patērētāja pienākumu atmaksāt kredīta devējam saņemto kredīta summu un procentus saskaņā ar Patērētāju tiesību aizsardzības likumu, kā arī maksājamo procentu apmēru dienā;
56.17.
informāciju par Patērētāju tiesību aizsardzības likuma 31. pantā noteiktajiem patērētāja prasījumiem saistībā ar patērētāja kreditēšanu preču vai pakalpojumu iegādei, kā arī šo tiesību izmantošanas nosacījumus;
56.18.
informāciju par tiesībām uz kredīta pirmstermiņa atmaksu, par pirmstermiņa atmaksas procedūru, kā arī informāciju par kredīta devēja tiesībām uz kompensāciju un minētās kompensācijas noteikšanas kārtību saskaņā ar šo noteikumu 101. punktu (ja tāda ir paredzēta);
56.19.
kārtību, kas jāievēro, izmantojot tiesības izbeigt kreditēšanas līgumu;
56.20.
informāciju par pastāvošo ārpustiesas strīdu izskatīšanas mehānismu patērētājam un tā izmantošanas iespējām;
56.21.
citus līguma noteikumus un nosacījumus (ja tādi ir paredzēti);
56.22.
uzraudzības iestādes nosaukumu un adresi.
56.23.
pastāvīga informācijas nesēja veidu, kuru patērētājs izvēlējies, lai saņemtu šādu informāciju:
56.23.1.
šo noteikumu 20.2 punktā minēto atgādinājumu, ja tāds ir nosūtāms;
56.23.2.
šo noteikumu 90.1 punktā minēto informāciju par kreditēšanas līguma grozījumiem;
56.23.3.
šo noteikumu 91. punktā minēto informāciju par izmaiņām aizņēmuma likmē;
56.23.4.
šo noteikumu 95. punktā minēto informāciju par pārsnieguma kredītu, ja tāds piešķirts;
56.23.5.
šo noteikumu 108. un 109. punktā minēto informāciju par beztermiņa kreditēšanas līguma izbeigšanu, ja tāds ticis noslēgts;
56.24.
parādu jautājumu konsultāciju pakalpojumu sniedzēju kontaktinformāciju un ieteikumu patērētājam sazināties ar šādiem pakalpojumu sniedzējiem atmaksas grūtību gadījumā.
56.1
Šo noteikumu 56. punktā minētā informācija ir skaidri salasāma un pielāgota tā informācijas nesēja tehniskajiem ierobežojumiem, kurā tā ir attēlota. Informāciju dažādos kanālos attēlo atbilstīgā un piemērotā veidā, ņemot vērā sadarbspēju.
57.
Šo noteikumu 56.9. apakšpunktā minētajā gadījumā kredīta devējs jebkurā brīdī kreditēšanas līguma darbības laikā bez maksas izsniedz patērētājam konta izrakstu kredīta atmaksas tabulas veidā. Kredīta atmaksas tabulā norāda maksājumus, kas jāveic patērētājam, to veikšanas periodus un noteikumus. Tabulā ietver katru kredīta maksājumu un tā atšifrējumu – pamatsummas daļu, procentus, kas aprēķināti, pamatojoties uz aizņēmuma likmi, papildu izmaksas, ja tādas paredzētas kreditēšanas līgumā, kā arī neatmaksātās kredīta pamatsummas atlikumu. Ja procentu likme nav fiksēta vai saskaņā ar kreditēšanas līgumu papildu izmaksas var tikt mainītas, kredīta atmaksas tabulā skaidri un lakoniski norāda, ka tabulā norādītie dati ir spēkā tikai līdz nākamajai aizņēmuma likmes maiņai vai papildu izmaksu izmaiņām saskaņā ar kreditēšanas līgumu.
58.
Kreditēšanas līgumā, saskaņā ar kuru patērētāja veiktos maksājumus tūlīt nenovirza attiecīgās kredīta kopējās summas atmaksai, bet izmanto kapitāla uzkrāšanai saskaņā ar kreditēšanas līgumā vai papildlīgumā noteiktiem laikposmiem un nosacījumiem, kredīta devējs šo noteikumu 56. punktā minētajā informācijā ietver skaidru un lakonisku norādi, ka šāds kreditēšanas līgums negarantē saskaņā ar kreditēšanas līgumu izsniegtās kredīta kopējās summas atmaksu, ja vien šāda garantija netiek dota.
59.
Līgumā par pārsnieguma kredītu, kas ir jāatmaksā pēc pieprasījuma vai triju mēnešu laikā, skaidri un lakoniski norāda:
59.1.
kredīta veidu;
59.2.
kredīta devēja un iesaistītā kredīta starpnieka nosaukumu, reģistrācijas numuru, juridisko adresi, patērētāju un tā adresi. Ja iesaistītais kredīta starpnieks ir fiziska persona, norāda vārdu, uzvārdu, deklarētās dzīvesvietas adresi un faktisko pakalpojuma sniegšanas vietas adresi;
59.3.
kreditēšanas līguma darbības termiņu;
59.4.
kredīta kopējo summu un izmantošanas nosacījumus;
59.5.
aizņēmuma likmi, noteikumus, kas nosaka aizņēmuma likmes piemērošanu, bāzes procentu likmi, ja tāda tiek piemērota sākotnējai aizņēmuma likmei, kā arī aizņēmuma likmes maiņas periodus, nosacījumus un kārtību. Ja pārsnieguma kredītam piemēro atšķirīgas aizņēmuma likmes, kreditēšanas līgumā minēto informāciju norāda par visām piemērojamām likmēm;
59.6.
gada procentu likmi un kredīta kopējās izmaksas patērētājam, kas aprēķinātas kreditēšanas līguma noslēgšanas brīdī. Kreditēšanas līgumā norāda visus pieņēmumus, kas izmantoti minētās likmes aprēķinam atbilstoši Patērētāju tiesību aizsardzības likuma 1. pantā noteiktajai definīcijai "kredīta kopējās izmaksas patērētājam" un šo noteikumu 2.2. apakšpunktam un 6. punktam;
59.7.
norādi, ka patērētājam jebkurā laikā pēc kredīta devēja pieprasījuma var lūgt atmaksāt kredīta summu pilnā apmērā;
59.8.
informāciju par maksājumiem, kuri piemērojami no pārsnieguma kredīta līguma noslēgšanas brīža, un nosacījumus, ar kuriem saskaņā šie maksājumi var tikt mainīti.
60.
(Svītrots)
61.
Kreditēšanas līgumā, kura atmaksa nodrošināta ar nekustamo īpašumu vai kredīta mērķis ir iegūt vai saglabāt tiesības uz nekustamo īpašumu, norāda šo noteikumu 56.1., 56.2., 56.3., 56.4., 56.5., 56.6., 56.7., 56.8., 56.9., 56.10., 56.11., 56.12., 56.13., 56.14., 56.15., 56.16., 56.18., 56.19., 56.20., 56.21., 56.22. un 56.24. apakšpunktā minēto informāciju.
62.
Kreditēšanas līgumā, kuru noslēdzot patērētājam kredīta devēja glabāšanā kā nodrošinājums nododama kāda lieta un patērētāja atbildība ir ierobežota tikai ar ieķīlāto lietu, norāda šo noteikumu 56.1., 56.2., 56.3., 56.4., 56.6., 56.8., 56.12., 56.13., 56.14., 56.15., 56.18., 56.19., 56.20., 56.21., 56.22. un 56.24. apakšpunktā minēto informāciju, kā arī kopējo summu, kas jāmaksā patērētājam, ķīlas detalizētu raksturojumu, kas nodrošinātu tās identifikāciju, ķīlas novērtējumu un kredīta devēja atbildību par ķīlas saglabāšanu kreditēšanas līguma darbības laikā, norādot apdrošināšanas sabiedrību, kurā apdrošināta kredīta devēja civiltiesiskā atbildība par savas darbības vai bezdarbības rezultātā nodarīto kaitējumu kredīta devēja glabāšanā nodotajai ķīlai atbilstoši šo noteikumu 81. punktam.
63.
Kreditēšanas līgumā, ko noslēgusi biedru labuma organizācija, norāda vismaz šo noteikumu 56.1., 56.2., 56.3., 56.4., 56.5., 56.6., 56.7., 56.8. un 56.12. apakšpunktā minēto informāciju.
64.
Kreditēšanas līgumā, kurā kredīta devējs un patērētājs vienojas par atmaksas kārtību, ja patērētājs nav izpildījis sākotnējā kreditēšanas līguma saistības, un šāda kārtība novērstu iespējamos tiesas procesus par patērētāja kreditēšanas līgumā noteikto saistību neizpildi, kā arī uz patērētāju tādēļ neattiektos mazāk izdevīgi noteikumi par tiem, kas noteikti sākotnējā patērētāja kreditēšanas līgumā, norāda vismaz šo noteikumu 56.1., 56.2., 56.3., 56.4., 56.5., 56.6., 56.7., 56.8., 56.9., 56.12. un 56.18. apakšpunktā minēto informāciju. Tomēr, ja uz kreditēšanas līgumu attiecas šo noteikumu 59. punktā minētie nosacījumi, piemēro tikai šo noteikumu 59. punktu.
65.
Ja starp patērētāju un kredīta devēju noslēgts līgums par maksājumu konta atvēršanu ar iespēju, ka patērētājam ir tiesības izmantot līdzekļus, kas pārsniedz patērētāja maksājumu kontā esošo naudas līdzekļu atlikumu vai piešķirto pārsnieguma kredītu, līgumā par maksājumu konta atvēršanu papildus iekļauj informāciju par aizņēmuma likmi, šīs likmes piemērošanas noteikumiem, bāzes procentu likmi, ko piemēro sākotnējai aizņēmuma likmei, no kreditēšanas līguma noslēgšanas brīža piemērojamām izmaksām un nosacījumiem, ar kādiem šīs izmaksas var mainīt, ja izmaksu mainīšana tiek pieļauta. Šādiem līgumiem šo noteikumu 56., 57., 58. un 59. punktā minētās prasības nepiemēro.
66.
Visi grozījumi un papildinājumi kreditēšanas līgumā veicami rakstiski (papīra formā vai izmantojot citu pastāvīgu informācijas nesēju), un tos paraksta abas puses, izņemot grozījumus, kas izriet no kreditēšanas līgumā noteiktajiem aizņēmuma likmes maiņas noteikumiem, ja kredīta devējs patērētāju ir informējis par minētajām izmaiņām atbilstoši šo noteikumu 90., 91. vai 94. punktam.
67.
Patērētāja pienākums ir maksāt tikai kreditēšanas līgumā paredzētos maksājumus.
68.
Kreditēšanas līgumā norādītajai informācijai jābūt vienlīdz labi saskatāmai.
68.1
Patērētāja piekrišanai jebkāda kreditēšanas līguma noslēgšanai vai papildpakalpojumu iegādei ir jābūt tieši izteiktai.
68.2
Patērētāja piekrišana jebkāda kreditēšanas līguma noslēgšanai vai papildpakalpojumu iegādei tiek sniegta ailēs, veicot nepārprotamu un skaidri apstiprinošu darbību, kas nostiprina brīvi sniegtu, konkrētu, apzinātu un skaidru norādi par patērētāja piekrišanu ailēs izklāstītā piedāvājuma saturam un būtībai. Noklusējuma piekrišanas iespējas līgumā nedrīkst ietvert kā iepriekš atzīmētas ailes.
IX.Prasības, kas piemērojamas patērētāja kreditēšanai pret kustamas lietas ķīlu
69.
Kreditēšanas pakalpojumu, kurā kredīta devēja glabāšanā kā nodrošinājums nododama kāda kustama lieta un patērētāja atbildība ir ierobežota tikai ar ieķīlāto kustamo lietu (turpmāk – ķīla), atļauts sniegt tikai ēkā vai ēkas daļā. Patērētāja kreditēšanu pret ķīlu aizliegts organizēt īslaicīgas lietošanas, pagaidu un sezonas būvēs.
70.
Kredīta devējam jānodrošina tā glabāšanā nodoto ķīlu droša uzglabāšana tam paredzētā glabātavā, nodrošinot tādus glabāšanas apstākļus, lai nepiederošas personas nevarētu piekļūt ķīlām.
71.
Glabātava ir vienā ēkā ar klientu apkalpošanas zāli, un tā ir izolēta no citām telpām un klientu apkalpošanas zāles. Ieeja glabātavā nedrīkst atrasties klientu pieejamības zonā.
72.
Lielgabarīta ķīlas, kuras fiziski nav iespējams uzglabāt šo noteikumu 71. punktā minētajā glabātavā, var glabāt citā speciāli iekārtotā telpā, kas var atrasties atsevišķā ēkā, vai stāvlaukumā, nodrošinot tādus glabāšanas apstākļus, lai nepiederošas personas nevarētu piekļūt ķīlām. Kredīta devējs lielgabarīta ķīlas glabāšanas vietā nodrošina diennakts apsardzi un videonovērošanu saskaņā ar šo noteikumu 73. punktu.
73.
Kredīta devējs noslēdz vienu vai vairākus līgumus ar apsardzes komersantiem, kuri darbojas saskaņā ar Apsardzes darbības likumu, lai nodrošinātu, ka patērētāja kreditēšanas pakalpojuma sniegšanas vietā tiek izpildīti šādi nosacījumi:
73.1.
šo noteikumu 69. punktā minētā ēka vai ēkas daļa, kas tiek izmantota, lai sniegtu pakalpojumu – patērētāja kreditēšana pret kustamas lietas ķīlu –, tai skaitā glabātava, ir aprīkota ar automātisku apsardzes un ugunsgrēka signalizācijas iekārtu, kas savienota ar centrālo apsardzes pulti, izmantojot ne mazāk kā divus dažādus trauksmes signāla pārraides kanālus;
73.2.
notiek nepārtraukta glabātavas, klientu apkalpošanas zāles un ieejas iekšējā un ārējā videonovērošana, izmantojot videonovērošanas kameras un veicot videoierakstu reālā laika režīmā (videoieraksta izšķirtspējai jābūt ne mazākai kā 520 TV līnijas, 25 kadri sekundē katras kameras videoierakstam ar sākotnēju datu plūsmu, ne mazāku kā 184,25 Mb/s, un piemērojot H.264/AVC/MPEG-4 Part 10 standartu videodatu kompresijai), nodrošinot ierakstošo iekārtu un videoierakstu drošu saglabāšanu, lai nepieļautu to prettiesisku iznīcināšanu. Videoierakstu glabā vismaz mēnesi, skaitot no videoieraksta izdarīšanas dienas;
73.3.
kreditēšanas pakalpojuma sniegšana, ķīlu pieņemšana un izsniegšana notiek videonovērošanas zonā;
73.4.
pie ieejas pakalpojuma sniegšanas telpā izvieto informatīvas zīmes, kas brīdina patērētāju par videonovērošanu;
73.5.
kreditēšanas pakalpojuma sniegšanas telpu un glabātavu aprīko ar trauksmes signalizācijas pogu, kas savienota ar apsardzes komersanta centrālo apsardzes pulti.
74.
Aizliegts pieņemt par ķīlu lietu:
74.1.
kurai kredīta devējs nevar nodrošināt tai nepieciešamos īpašos glabāšanas nosacījumus (īpašu temperatūras režīmu, apgaismojumu, mitruma režīmu un citus nosacījumus), kuru dēļ lieta var tikt bojāta;
74.2.
kura ir izņemta no privāttiesiskas apgrozības;
74.3.
kuras apgrozība ir ierobežota;
74.4.
kurai ir iznīcināts vai bojāts lietas ražotāja piešķirtais identifikācijas numurs vai citādi ir apgrūtināta vai padarīta par neiespējamu lietas identifikācija.
75.
Kredīta devēja pienākums ir pārliecināties par tās personas identitāti, no kuras ķīla tiek pieņemta.
76.
Kredīta devējam jānodrošina tā glabāšanā nodoto ķīlu uzskaite, ievērojot šādus nosacījumus:
76.1.
uzskaite ir jāveic elektroniskā veidā, izmantojot atbilstošu uzskaites programmu, kas nodrošina:
76.1.1.
drošu datu glabāšanu;
76.1.2.
jebkuru ar datiem veiktu darbību (ierakstīšanas, labošanas, apskates, dzēšanas) vēstures saglabāšanu;
76.1.3.
automātisku ieraksta numura ģenerēšanu;
76.1.4.
pievienojuma datņu, piemēram, fotoattēlu un ieskenētu dokumentu saglabāšanu kopā ar reģistrācijas ierakstu;
76.1.5.
lietotāja identifikāciju;
76.1.6.
veikto ierakstu izdruku veikšanu;
76.2.
ja elektroniskā uzskaite tiek veikta lokāli (dati netiek tiešsaistē pārsūtīti un glabāti uz attālināta servera, kas nodrošina datu rezerves kopēšanu un attālinātu piekļuvi reģistra informācijai), papildus veic rakstisku uzskaiti, izmantojot caurauklotu, apzīmogotu reģistrācijas žurnālu ar numurētām lapaspusēm.
77.
Šo noteikumu 76. punktā minētajā uzskaites sistēmā reģistrē šādus datus:
77.1.
patērētāja vārdu, uzvārdu un personu apliecinoša dokumenta datus (personas kods, personu apliecinoša dokumenta numurs);
77.2.
noslēgtā kreditēšanas līguma numuru un noslēgšanas datumu;
77.3.
kredīta kopējo summu;
77.4.
ķīlas novērtējuma summu;
77.5.
ķīlas aprakstu, ievērojot šādus nosacījumus:
77.5.1.
ja kredīta devēja glabāšanā par ķīlu tiek nodoti dārgmetāli un to izstrādājumi, uzskaitē norāda dārgmetāla veidu, provi, svaru gramos (ar 0,1 g precizitāti), lietas aprakstu, kas nodrošina tās identificēšanu, pievienojot lietas fotoattēlu;
77.5.2.
ja kredīta devēja glabāšanā par ķīlu tiek nodoti dārgakmeņi vai tos saturoši izstrādājumi, uzskaitē norāda dārgakmeņu veidu un, ja iespējams, to svaru karātos, kā arī lietas aprakstu, kas nodrošina tās identificēšanu, pievienojot lietas fotoattēlu;
77.5.3.
citu veidu ķīlu uzskaitē norāda ieķīlātās lietas nosaukumu, ražotāja piešķirto identifikācijas numuru, marku, modeli, lietas aprakstu, kas nodrošina tās identificēšanu, pievienojot lietas fotoattēlu;
77.6.
patērētāja veiktos maksājumus saskaņā ar kreditēšanas līgumu;
77.7.
ķīlas izpirkšanas datumu vai ķīlas pārdošanas datumu, ja ķīla tiek realizēta patērētāja parādsaistību dzēšanai.
78.
Šo noteikumu 77.1., 77.2., 77.3., 77.4. un 77.5. apakšpunktā minētos datus reģistrē uzskaites sistēmā nekavējoties pēc kreditēšanas līguma noslēgšanas. Šo noteikumu 77.6. apakšpunktā minētos datus reģistrē uzskaites sistēmā nekavējoties pēc patērētāja veiktā maksājuma saņemšanas. Šo noteikumu 77.7. apakšpunktā minētos datus reģistrē uzskaites sistēmā nekavējoties pēc ķīlas izpirkšanas vai ķīlas pārdošanas.
79.
Šo noteikumu 77. punktā minētos ķīlu uzskaites datus glabā ne mazāk kā vienu gadu no ķīlas izpirkšanas dienas vai ne mazāk kā piecus gadus no ķīlas pārdošanas dienas.
80.
Kredīta devējs izstrādā tā glabāšanā nodoto ķīlu identifikācijas sistēmu, kas nodrošina ķīlu nepārprotamu identifikāciju atbilstoši šo noteikumu 76. punktā minētajā uzskaites sistēmā izdarītajam ierakstam un noslēgtajam kreditēšanas līgumam.
81.
Kredīta devējam ir pienākums apdrošināt savu civiltiesisko atbildību par savas darbības vai bezdarbības rezultātā nodarīto kaitējumu kredīta devēja glabāšanā nodotajai ķīlai. Minētās civiltiesiskās atbildības apdrošināšanas atbildības limits par apdrošināšanas periodu nedrīkst būt mazāks par kredīta devēja izsniegto aizdevumu kopējo summu.
X.Papildu prasības kreditēšanas līgumiem, kuru atmaksa nodrošināta ar nekustamo īpašumu vai kredīta mērķis ir iegūt vai saglabāt tiesības uz nekustamo īpašumu
82.
Kreditēšanas līguma piedāvāšana vai pārdošana vienā komplektā kopā ar dažādiem citiem finanšu pakalpojumiem, ja kreditēšanas līgums patērētājam nav pieejams atsevišķi, ir aizliegta. Minētais aizliegums neattiecas uz šādu finanšu pakalpojumu piedāvāšanu patērētājam vai tā ģimenes loceklim (vecāki, vecvecāki, bērni un mazbērni, brāļi un māsas, laulātais):
82.1.
maksājumu konta vai krājkonta atvēršana vai uzturēšana, ja šāda konta vienīgais nolūks ir uzkrāt kapitālu, lai atmaksātu kredītu, apkalpot kredītu, apvienot līdzekļus kredīta saņemšanai vai sniegt papildu nodrošinājumu kredīta devējam saistību neizpildes gadījumā;
82.2.
ieguldījumu vai privātās pensijas pakalpojuma iegāde vai uzturēšana, ja šāds pakalpojums, kurš ieguldītājam galvenokārt piedāvā pensiju ienākumus, kalpo arī kā papildu nodrošinājums kredīta devējam saistību neizpildes gadījumā vai kā kapitāla uzkrājums, lai atmaksātu kredītu, apkalpotu kredītu vai apvienotu līdzekļus kredīta saņemšanai;
82.3.
atsevišķa kreditēšanas līguma slēgšana kopā ar dalīta kapitāla kreditēšanas līgumu, lai saņemtu kredītu. Par dalīta kapitāla kreditēšanas līgumu šo noteikumu izpratnē uzskata kreditēšanas līgumu, kur atmaksājamā kapitāla pamatā ir līgumā noteikta procentuāla daļa no nekustamā īpašuma vērtības kapitāla atmaksas vai maksājumu brīdī;
82.4.
ar kreditēšanas līgumu saistītas apdrošināšanas polises iegāde, ja kredīta devējs pieņem apdrošināšanas polisi no citiem pakalpojumu sniedzējiem, ja šāda polise nodrošina tādu pašu garantiju līmeni kā polise, ko ir piedāvājis kredīta devējs.
83.
Šo noteikumu 82. punktā minētais aizliegums nav piemērojams gadījumos, ja kredīta devējs uzraudzības iestādei var pierādīt, ka komplektā piedāvātie pakalpojumi, salīdzinot ar līdzīgiem pakalpojumiem, sniedz skaidru ieguvumu patērētājam, ņemot vērā šo pakalpojumu pieejamību un tirgus cenu.
84.
Kreditēšanas līgumu var piedāvāt vai pārdot vienā komplektā kopā ar dažādiem citiem finanšu pakalpojumiem, ja kreditēšanas līgums ir pieejams patērētājam atsevišķi. Šādā gadījumā kreditēšanas līgums var tikt piedāvāts patērētājam ar citiem noteikumiem vai nosacījumiem nekā tad, ja to iegādājas kopā ar papildu pakalpojumiem.
85.
Ja saskaņā ar kreditēšanas līgumu ir piešķirts aizdevums, kas uz kreditēšanas līguma noslēgšanas brīdi ir aizdevums ārvalstu valūtā, un ja kreditēšanas līguma darbības laikā kopējās summas, kas jāmaksā patērētājam, atlikums vai regulāro maksājumu apmērs atšķiras par vairāk nekā 20 procentiem, nekā tas būtu, ja tiktu piemērots kreditēšanas līguma noslēgšanas brīdī piemērojamais valūtas maiņas kurss starp kreditēšanas līguma valūtu un dalībvalsts valūtu, kredīta devējs nodrošina patērētājam tiesības uz aizdevuma konvertēšanu alternatīvā valūtā saskaņā ar kreditēšanas līgumā panākto vienošanos vai izmantot citu kreditēšanas līgumā paredzētu risinājumu valūtas kursa riska ierobežošanai.
86.
Šo noteikumu 85. punktā minētā alternatīvā valūta saskaņā ar kreditēšanas līgumā panākto vienošanos var būt viena vai abas no šādām valūtām:
86.1.
valūta, kurā patērētājs brīdī, kad tiek veikts patērētāja spējas atmaksāt kredītu pēdējais izvērtējums, saņem lielāko daļu ienākumu vai tur aktīvus, no kuriem tiek atmaksāts kredīts;
86.2.
tās Eiropas Ekonomikas zonas dalībvalsts valūta, kurā bija patērētāja dzīvesvieta kreditēšanas līguma noslēgšanas laikā vai kurā ir patērētāja dzīvesvieta šobrīd.
87.
Valūtas kurss, pēc kura veic šo noteikumu 85. punktā minēto konvertāciju, ir tirgus valūtas maiņas kurss, kas ir spēkā dienā, kad tiek veikta konvertācija, ja kreditēšanas līgumā nav paredzēts citādi.
88.
Ja patērētājam ir piešķirts aizdevums, kas kreditēšanas līguma noslēgšanas brīdī ir aizdevums ārvalstu valūtā, kreditēšanas līguma darbības laikā kredīta devējs papīra formā vai ar citu pastāvīgu informācijas nesēju regulāri (bet ne retāk kā reizi gadā) brīdina patērētāju vismaz tad, ja kopējās summas, kas jāmaksā patērētājam, atlikums vai regulāro maksājumu apmērs atšķiras par vairāk nekā 20 procentiem, nekā tas būtu, ja tiktu piemērots kreditēšanas līguma noslēgšanas brīdī piemērojamais valūtas maiņas kurss starp kreditēšanas līguma valūtu un dalībvalsts valūtu. Brīdinājumā patērētāju informē par kopējās summas, ko maksā patērētājs, pieaugumu, attiecīgā gadījumā tajā izklāsta tiesības prasīt aizdevuma konvertēšanu alternatīvā valūtā un tās nosacījumus saskaņā ar kreditēšanas līgumā panākto vienošanos vai tiesības izmantot citu kreditēšanas līgumā paredzētu risinājumu valūtas kursa riska ierobežošanai.
89.
Informāciju patērētājam par pasākumiem, kas piemērojami saskaņā ar šo noteikumu 85., 86., 87. un 88. punktu, bez maksas sniedz šo noteikumu 2. pielikumā iekļautajā Eiropas standartizētās informācijas veidlapā un kreditēšanas līgumā. Ja kreditēšanas līgums neparedz ierobežot valūtas kursa risku, kuram patērētājs ir pakļauts, ja valūtas kursa svārstības nepārsniedz 20 procentus, Eiropas standartizētās informācijas veidlapā iekļauj ilustratīvu piemēru par ietekmi, ko rada valūtas kursa svārstības 20 procentu apmērā.
90.
Ja kreditēšanas līgums ir ar mainīgu procentu likmi, bāzes procentu (Euribor vai citas) jeb etalona procentu likmes, ko izmanto aizņēmuma likmes aprēķināšanai, ir skaidras, pieejamas, objektīvas un pārbaudāmas kreditēšanas līguma pusēm un kompetentajām iestādēm. Vēsturiskos ierakstus par bāzes procentu (Euribor vai citas) jeb etalona procentu likmēm, kas paredzētas aizņēmuma likmes aprēķināšanai, glabā vai nu personas, kas izstrādā minētās likmes, vai kredītu devēji.
XI.Patērētāja informēšana
90.1
Pirms kreditēšanas līguma noteikumu grozīšanas kredīta devējs papīra formā vai izmantojot citu pastāvīgu informācijas nesēju, kas norādīts kreditēšanas līgumā, sniedz patērētājam šādu informāciju:
90.11.
skaidru ierosināto izmaiņu apraksts un – attiecīgā gadījumā – norāde par to, ka ir nepieciešama patērētāja piekrišana, vai paskaidrojums, ka izmaiņas stāsies spēkā uz likuma pamata;
90.12.
šo noteikumu 90.11. apakšpunktā minēto izmaiņu īstenošanas grafiks;
90.13.
patērētājam pieejamās iespējas iesniegt sūdzību par šo noteikumu 90.11. apakšpunktā minētajām izmaiņām;
90.14.
laikposms, kurā var iesniegt šādu sūdzību;
90.15.
uzraudzības iestādes nosaukums un adrese, kurā var iesniegt minēto sūdzību.
91.
Ja kreditēšanas līgumā paredzētas kredīta devēja tiesības grozīt aizņēmuma likmi, kreditēšanas līguma darbības laikā kredīta devējs individuāli informē patērētāju par jebkurām izmaiņām aizņēmuma likmē vienu mēnesi pirms šo izmaiņu stāšanās spēkā, ja citos tiesību aktos nav noteikts citādi vai līgumā nav noteikts garāks termiņš. Šādu informāciju sniedz papīra formā vai izmantojot citu pastāvīgu informācijas nesēju, kas norādīts kreditēšanas līgumā, norādot informāciju par maksājumu apmēru pēc aizņēmuma likmes izmaiņu spēkā stāšanās, kā arī informāciju par izmaiņām maksājumu skaitā un biežumā.
92.
Ja izmaiņas aizņēmuma likmē izriet no izmaiņām, kas notikušas bāzes procentu (Euribor vai citas) jeb etalona procentu likmē, un informācija par jauno aizņēmuma likmes mainīgo daļu ir laikus publiski pieejama, izmantojot piemērotus līdzekļus, tai skaitā arī kredīta devēja tīmekļvietnē un mobilajā lietotnē (ja kredīta devējam tāda ir), kā arī kredīta devēja telpās, puses kreditēšanas līgumā var vienoties, ka minēto informāciju patērētājam sniedz periodiski atbilstoši kreditēšanas līgumā noteiktajiem termiņiem. Ja noslēgts kreditēšanas līgums, kura atmaksa nodrošināta ar nekustamo īpašumu vai kredīta mērķis ir iegūt vai saglabāt tiesības uz nekustamo īpašumu, šo informāciju paziņo arī patērētājam individuāli kopā ar regulāro maksājumu jauno apmēru.
93.
Ja saskaņā ar noslēgto kreditēšanas līgumu, kura atmaksa nodrošināta ar nekustamo īpašumu, vai kredīta, kura mērķis ir iegūt vai saglabāt tiesības uz nekustamo īpašumu, aizņēmuma likmes izmaiņas tiek noteiktas kapitāla tirgos rīkotās izsolēs un šā iemesla dēļ kredīta devējam nav iespējams informēt patērētāju par izmaiņām aizņēmuma likmē, pirms tās stājas spēkā, kredīta devējs pirms izsoles papīra formā vai izmantojot citu pastāvīgu informācijas nesēju laikus informē patērētāju par gaidāmo procedūru un norāda, kā tas varētu ietekmēt aizņēmuma likmi.
94.
Ja tiek piešķirts pārsnieguma kredīts, kredīta devējs visā kreditēšanas līguma darbības laikā patērētājam regulāri – vismaz reizi mēnesī – papīra formā vai izmantojot citu pastāvīgu informācijas nesēju, kas norādīts kreditēšanas līgumā, sniedz šādu informāciju:
94.1.
precīzs laikposms, uz kuru attiecas konta izraksts;
94.2.
izņemtās kredīta summas un izņemšanas datumi;
94.3.
neatmaksātās kredīta pamatsummas atlikums no iepriekšējā izraksta un tā datums;
94.4.
neatmaksātās kredīta pamatsummas atlikums;
94.5.
patērētāja veikto maksājumu datumi un summas;
94.6.
piemērotā aizņēmuma likme;
94.7.
jebkādas citas piemērotās maksas;
94.8.
attiecīgā gadījumā – minimālā summa, kas patērētājam jāmaksā.
95.
Papildus šo noteikumu 94. punktā minētajam pārsnieguma kredīta līguma darbības laikā kredīta devējs individuāli informē patērētāju par aizņēmuma likmes vai saskaņā ar kreditēšanas līgumu maksājamo izmaksu palielinājumu vienu mēnesi pirms šo izmaiņu stāšanās spēkā, ja citos tiesību aktos nav noteikts citādi vai līgumā nav noteikts garāks termiņš. Šādu informāciju sniedz papīra formā vai izmantojot citu pastāvīgu informācijas nesēju, par kuru kredīta devējs vienojas ar patērētāju. Puses pārsnieguma kredīta līgumā var vienoties, ka minēto informāciju patērētājam sniedz šo noteikumu 94. punktā minētajā kārtībā, ja izmaiņas aizņēmuma likmē izriet no izmaiņām, kas notikušas bāzes procentu (Euribor vai citas) jeb etalona procentu likmē, un informācija par jauno aizņēmuma likmes mainīgo daļu ir publiski pieejama, tai skaitā kredīta devēja telpās.
95.1
Ja izmaiņas pārsnieguma kredīta aizņēmuma likmē vai jebkādos citos maksājumos izriet no izmaiņām, kas notikušas bāzes procentu (Euribor vai citas) jeb etalona procentu likmē, un informācija par jauno aizņēmuma likmes mainīgo daļu ir laikus publiski pieejama, izmantojot piemērotus līdzekļus, tai skaitā arī kredīta devēja tīmekļvietnē un mobilajā lietotnē (ja kredīta devējam tāda ir), kā arī kredīta devēja telpās, puses kreditēšanas līgumā var vienoties, ka minēto informāciju patērētājam sniedz periodiski šo noteikumu 94. punktā minētajā kārtībā.
95.2
Kredīta devējs papīra formā vai izmantojot citu pastāvīgu informācijas nesēju, kas norādīts kreditēšanas līgumā, informē patērētāju par pārsnieguma kredīta samazinājumu vai atcelšanu vismaz 30 dienas pirms dienas, kad stājas spēkā pārsnieguma kredīta faktiskais samazinājums vai atcelšana.
95.3
Ja pārsnieguma kredīts tiek samazināts vai atcelts, kredīta devējs pirms parādu atgūšanas vai piedziņas uzsākšanas piedāvā patērētājam iespēju bez papildu izmaksām atmaksāt to summu, kas jau ir izņemta attiecīgā samazinājuma vai atteikuma apmērā. Šādu atmaksu veic 12 vienādos ikmēneša maksājumos, ja vien patērētājs neizvēlas veikt atmaksu agrāk, piemērojot pārsnieguma kredītam iepriekš piemērojamo aizņēmuma procentu likmi.
96.
Ja tiek noslēgts līgums par maksājumu konta atvēršanu ar iespēju, ka patērētājam ir tiesības izmantot līdzekļus, kas pārsniedz patērētāja maksājumu kontā esošo naudas līdzekļu atlikumu vai piešķirto pārsnieguma kredītu, kredīta devējs līgumā iekļauj informāciju par šīm tiesībām, kā arī informāciju par aizņēmuma likmi, minētās likmes piemērošanas nosacījumiem, jebkādu indeksācijas vai etalona procentu likmi, kas piemērojama sākotnējai aizņēmuma likmei, no kreditēšanas līguma noslēgšanas brīža piemērojamām maksām un nosacījumiem, ar kādiem minētās maksas var mainīt, ja tāda iespēja ir paredzēta. Kredīta devējs regulāri sniedz patērētājam minēto informāciju papīra formā vai izmantojot citu patērētāja izvēlētu pastāvīgu informācijas nesēju, kas norādīts līgumā par maksājumu konta atvēršanu.
96.1
Ja tiek noslēgts līgums par maksājumu konta atvēršanu ar iespēju, ka patērētājam ir tiesības izmantot līdzekļus, kas pārsniedz patērētāja maksājumu kontā esošo naudas līdzekļu atlikumu vai piešķirto pārsnieguma kredītu, ievērojamas pārsniegšanas gadījumā, kas ilgst vairāk nekā vienu mēnesi, kredīta devējs papīra formā vai izmantojot citu patērētāja izvēlētu pastāvīgu informācijas nesēju, kas norādīts līgumā par maksājumu konta atvēršanu, nekavējoties informē patērētāju par:
96.11.
pārsniegšanas faktu;
96.12.
pārsnieguma summu;
96.13.
aizņēmuma likmi;
96.14.
jebkādām piemērojamām izmaksām – līgumsodu, nokavējuma procentiem un citiem maksājumiem;
96.15.
atmaksas datumu.
96.2
Kredīta devējs piedāvā patērētājam konsultāciju pakalpojumus, ja tādi ir pieejami, un bez maksas sniedz patērētājam informāciju par institūciju, kas sniedz konsultāciju pakalpojumus parādu jautājumos regulāras pārsniegšanas gadījumā.
96.3
Kredīta devējs papīra formā vai izmantojot citu pastāvīgu informācijas nesēju, kas norādīts kreditēšanas līgumā, informē patērētāju, ja vairs nav atļauts izmantot līdzekļus, kas pārsniedz patērētāja maksājumu kontā esošo naudas līdzekļu atlikumu vai piešķirto pārsnieguma kredītu, vai ja pārsniegšanas ierobežojums ir samazināts, un to dara vismaz 30 dienas pirms dienas, kad stājas spēkā pārsniegšanas atcelšana vai samazināšana.
96.4
Ja tiesības izmantot līdzekļus, kas pārsniedz patērētāja maksājumu kontā esošo naudas līdzekļu atlikumu vai piešķirto pārsnieguma kredītu, tiek samazinātas vai atceltas, kredīta devējs pirms parādu atgūšanas vai piedziņas uzsākšanas piedāvā patērētājam iespēju bez papildu izmaksām atmaksāt to summu, kas jau ir izņemta, līdz attiecīgā samazinājuma vai atteikuma apmēram. Šādu atmaksu veic 12 vienādos ikmēneša maksājumos, ja vien patērētājs neizvēlas veikt atmaksu agrāk, piemērojot pārsnieguma kredītam piemērojamo aizņēmuma procentu likmi.
97.
(Svītrots)
98.
Kredīta devējs, ar kuru patērētājs ir noslēdzis kreditēšanas līgumu, informē patērētāju par kreditēšanas līgumā nostiprināto kredīta devēja tiesību cedēšanu vai kreditēšanas līguma cedēšanu, izņemot gadījumu, ja tas turpina apkalpot kredītu.
98.1
Eiropas patēriņa kredīta standartinformācijas veidlapā norādītā informācija ir konsekventa. Tā ir skaidri salasāma un pielāgota tā informācijas nesēja tehniskajiem ierobežojumiem, kurā tā ir attēlota. Informāciju dažādos kanālos attēlo atbilstīgā un piemērotā veidā, ņemot vērā sadarbspēju.
XII.Kredīta pirmstermiņa atmaksa
99.
Patērētāja pienākums ir maksāt procentus un citus maksājumus tikai par to laikposmu, līdz kuram patērētājs pilnībā nokārto savas kredīta saistības saskaņā ar kreditēšanas līgumu.
100.
Par tiesību izmantošanu pildīt kredīta saistības pirms noteiktā termiņa patērētājs rakstiski informē kredīta devēju. Puses ir tiesīgas vienoties kreditēšanas līgumā par termiņu, kurā patērētājam jāveic kredīta devēja informēšana.
100.1
Patērētājam ir tiesības uz kredīta kopējo izmaksu taisnīgu un proporcionālu samazinājumu kredīta pirmstermiņa atmaksas gadījumā. Kreditors 10 darbdienu laikā pēc pilnīgas kredīta pirmstermiņa atmaksas veikšanas pārrēķina un samazina kredīta kopējās izmaksas proporcionāli faktiskajam aizdevuma izmantošanas dienu skaitam, atmaksājot arī maksājumus, kas nav atkarīgi no līguma darbības ilguma, tai skaitā komisijas maksu par līguma noformēšanu.
101.
Kredīta devējam nav tiesību prasīt kompensāciju, tai skaitā par izmaksām saistībā ar kredīta saistību pildīšanu pirms noteiktā termiņa, izņemot šo noteikumu 102. punktā minēto gadījumu vai ja vienlaikus ir spēkā šādi nosacījumi:
101.1.
patērētāju kreditēšanas līgums ir noslēgts, nododot kredīta devēja glabāšanā kā nodrošinājumu kustamu lietu, un patērētāja atbildība ir ierobežota tikai ar šo ieķīlāto kustamo lietu;
101.2.
sākotnējā kredīta kopējā summa nepārsniedz 50 euro;
101.3.
pieprasāmās kompensācijas apmērs nepārsniedz 5 euro, ieskaitot patērētāja jau samaksātās kredīta kopējās izmaksas.
102.
Ja kredīts tiek atmaksāts pirms termiņa laikposmā, attiecībā uz kuru kreditēšanas līgumā ir noteikta fiksēta aizņēmuma likme, kredīta devējs ir tiesīgs saņemt godīgu un objektīvi pamatotu kompensāciju par iespējamām izmaksām, kas tieši saistītas ar kredīta atmaksu pirms termiņa. Šāda kompensācija nevar pārsniegt:
102.1.
1 % no kredīta summas, kas ir atmaksāta pirms termiņa, ja laikposms starp pirmstermiņa atmaksas dienu un kreditēšanas līguma darbības termiņa beigām pārsniedz vienu gadu;
102.2.
0,5 % no kredīta summas, kas ir atmaksāta pirms termiņa, ja laikposms starp pirmstermiņa atmaksu un kreditēšanas līguma darbības termiņa beigām nepārsniedz vienu gadu.
103.
Kredīta devējam nav tiesību prasīt šo noteikumu 102. punktā minēto kompensāciju par pirmstermiņa atmaksu, ja:
103.1.
pirms termiņa atmaksātā summa 12 mēnešu periodā nepārsniedz 9960 euro;
103.2.
atmaksa veikta saskaņā ar apdrošināšanas līgumu, kas paredzēts kredīta atmaksāšanas garantēšanai;
103.3.
kredīts ticis piešķirts kā pārsnieguma kredīts;
103.4.
atmaksa veikta laikposmā, attiecībā uz kuru nav noteikta fiksēta aizņēmuma likme.
104.
Kompensācija, ko pieprasa saskaņā ar šo noteikumu 102. punktu, nedrīkst pārsniegt procentu maksājumu summu, ko patērētājs būtu samaksājis laikā starp pirmstermiņa atmaksas veikšanas dienu un nolīgto kreditēšanas līguma darbības termiņa beigu dienu.
105.
Šo noteikumu 102., 103. un 104. punktā minētās prasības nepiemēro kreditēšanas līgumiem:
105.1.
kurus noslēdzot kredīta devēja glabāšanā par nodrošinājumu nododama kāda kustama lieta un patērētāja atbildība ir ierobežota tikai ar ieķīlāto kustamo lietu;
105.2.
kuri paredz, ka patērētājam kredīts jāatmaksā laikposmā, kas nepārsniedz trīs mēnešus, un ar kuriem saskaņā par kredīta izmantošanu tiek prasīti nenozīmīgi papildu maksājumi salīdzinājumā ar kredīta kopējo summu un kreditēšanas līguma darbības termiņu;
105.3.
kuros kredīta devējs un patērētājs vienojas par atmaksas kārtību, ja patērētājs nav izpildījis sākotnējā kreditēšanas līguma saistības, un šāda kārtība novērstu iespējamos tiesas procesus par patērētāja kreditēšanas līgumā noteikto saistību neizpildi, kā arī uz patērētāju tādēļ neattiektos mazāk izdevīgi noteikumi par tiem, kas noteikti sākotnējā patērētāja kreditēšanas līgumā.
106.
Ja noslēgts kreditēšanas līgums, kura atmaksa nodrošināta ar nekustamo īpašumu vai kredīta mērķis ir iegūt vai saglabāt tiesības uz nekustamo īpašumu, kredīta devējs nekavējoties pēc patērētāja pieprasījuma saņemšanas bez maksas sniedz patērētājam informāciju (papīra formā vai izmantojot citu pastāvīgu informācijas nesēju), kas vajadzīga kredīta pirmstermiņa atmaksas apsvēršanai. Minētajā informācijā aprēķina ietekmi, ko patērētājam rada viņa saistību izpilde pirms kreditēšanas līguma termiņa beigām, un skaidri izklāsta visus izmantotos pieņēmumus. Visi izmantotie pieņēmumi ir samērīgi un pamatoti.
107.
Ja noslēgts kreditēšanas līgums, kura mērķis ir iegūt vai saglabāt tiesības uz nekustamo īpašumu un kura atmaksa nav nodrošināta ar nekustamā īpašuma hipotēku, un patērētājs izmanto tiesības pildīt kredīta saistības pirms noteiktā termiņa, veicot pārkreditēšanu pie cita kredīta devēja, kredīta devējs, kas izsniedzis kredītu, par pārkreditēšanu nav tiesīgs piemērot maksu, ja kreditēšanas līgumā tāda noteikta, kā arī nav tiesīgs prasīt patērētājam kompensēt jebkādus izdevumus, kas kredīta devējam radušies saistībā ar pārkreditēšanu. Kredīta devējs saglabā tiesības prasīt kompensāciju šo noteikumu 102. punktā paredzētajos gadījumos.
(MK 12.03.2024. noteikumu Nr. 161 redakcijā)
XIII.Beztermiņa kreditēšanas līguma izbeigšana
108.
Patērētājam ir tiesības saskaņā ar līgumā noteikto kārtību bez maksas izbeigt beztermiņa kreditēšanas līgumu jebkurā laikā, ja vien puses nav vienojušās par paziņošanas termiņu. Šāds termiņš nedrīkst pārsniegt vienu mēnesi.
109.
Ja par to panākta vienošanās kreditēšanas līgumā, kredīta devējam ir tiesības:
109.1.
saskaņā ar līgumā noteikto kārtību izbeigt beztermiņa kreditēšanas līgumu, vismaz divus mēnešus iepriekš iesniedzot patērētājam paziņojumu papīra formā vai izmantojot citu pastāvīgu informācijas nesēju, par kuru puses vienojušās kreditēšanas līgumā;
109.2.
objektīvi pamatotu iemeslu dēļ pārtraukt patērētāja tiesības izmantot līdzekļus saskaņā ar beztermiņa kreditēšanas līgumu, ja iespējams, pirms pārtraukšanas vai tūlīt pēc tās informējot patērētāju par šādu pārtraukšanu un par tās iemesliem papīra formā vai izmantojot citu pastāvīgu informācijas nesēju, par kuru puses vienojušās kreditēšanas līgumā, ja vien šādas informācijas sniegšana nav aizliegta citos tieši piemērojamos Eiropas Savienības tiesību aktos vai citos Eiropas Savienības tiesību aktos, kas saskaņā ar Līgumu par Eiropas Savienības darbību ieviešami nacionālajos tiesību aktos, vai nav pretrunā sabiedriskās kārtības vai sabiedriskās drošības interesēm.
110.
Šajā nodaļā minētās prasības nepiemēro pārsnieguma kredīta līgumiem, kas ir jāatmaksā pēc pieprasījuma vai triju mēnešu laikā, un kreditēšanas līgumiem, saskaņā ar kuriem kredīta devējs klusējot piekritis, ka patērētājs izmanto līdzekļus, kas pārsniedz patērētāja maksājumu kontā esošo naudas līdzekļu atlikumu vai piešķirto pārsnieguma kredītu.
XIV.Kredīta starpnieka un kredīta starpnieka pārstāvja pienākumi
111.
Kredīta starpnieks patērētājiem paredzētā reklāmā un dokumentācijā norāda savu pilnvaru apjomu, kā arī to, vai viņš sadarbojas ar vienu vai vairākiem kredīta devējiem vai darbojas kā neatkarīgs brokeris.
112.
Maksu, kas patērētājam jāmaksā kredīta starpniekam par viņa sniegtajiem pakalpojumiem (ja tāda ir maksājama), starpnieks paziņo patērētājam, un patērētājs un kredīta starpnieks par to papīra formā vai izmantojot citu pastāvīgu informācijas nesēju vienojas pirms kreditēšanas līguma noslēgšanas.
113.
Maksu, kas patērētājam jāmaksā kredīta starpniekam par viņa sniegtajiem pakalpojumiem (ja tāda ir maksājama), kredīta starpnieks paziņo kredīta devējam, lai varētu aprēķināt gada procentu likmi. Ja kredīta starpnieks saņem maksu no patērētāja un papildus saņem komisijas maksu par saviem pakalpojumiem no kredīta devēja vai trešās puses, kredīta starpnieks paskaidro patērētājam, vai šī maksa tiks vai netiks daļēji vai pilnībā ieskaitīta komisijas naudā.
114.
Šo noteikumu IV, V un VI nodaļa neattiecas uz ražotājiem, pārdevējiem vai pakalpojumu sniedzējiem, kas rīkojas kā kredīta palīgstarpnieki. Šādā gadījumā kredīta devēja pienākums ir nodrošināt, lai patērētājs saņemtu šo noteikumu IV, V un VI nodaļā norādīto informāciju, kas sniedzama patērētājam pirms līguma noslēgšanas.
115.
Kredīta starpnieks vai kredīta starpnieka pārstāvis, kas piedāvā patērētājam kredītu, kura atmaksa nodrošināta ar nekustamā īpašuma hipotēku vai kura mērķis ir iegūt vai saglabāt tiesības uz nekustamo īpašumu, laikus pirms kredīta starpniecības darbību veikšanas bez maksas sniedz patērētājam vismaz šādu informāciju papīra formā vai izmantojot citu pastāvīgu informācijas nesēju:
115.1.
kredīta starpnieka nosaukums, reģistrācijas numurs, juridiskā adrese un faktiskā pakalpojuma sniegšanas vietas adrese, ja tā atšķiras no juridiskās adreses. Ja iesaistītais kredīta starpnieks ir fiziska persona, norāda vārdu, uzvārdu, deklarētās dzīvesvietas adresi un faktisko pakalpojuma sniegšanas vietas adresi;
115.2.
reģistrs, kurā tas iekļauts, attiecīgā gadījumā reģistrācijas numurs un līdzekļi, kā pārbaudīt šādu reģistrāciju;
115.3.
informācija par to, vai kredīta starpnieks ir piesaistīts vai strādā tikai viena vai vairāku kredīta devēju labā, norādot to kredīta devēju nosaukumus, kuru vārdā tas rīkojas. Kredīta starpnieks var darīt zināmu, ka tas ir neatkarīgs, ja tas ievēro šo noteikumu 54. punktā minētos nosacījumus;
115.4.
informācija par to, vai kredīta starpnieks piedāvā padomu došanas pakalpojumu;
115.5.
maksa, ja tāda ir, ko patērētājs maksā kredīta starpniekam par tā sniegtajiem pakalpojumiem vai, ja to nav iespējams noteikt, šīs maksas aprēķināšanas metode;
115.6.
procedūras, kas patērētājiem vai citām ieinteresētajām personām ļauj iekšēji reģistrēt sūdzības par kredīta starpniekiem, un attiecīgā gadījumā iespējas izmantot ārpustiesas strīdu risināšanas un tiesiskās aizsardzības procedūras;
115.7.
informācija par komisijas naudas vai citas atlīdzības esamību, ja tāda ir paredzēta, un tās summu, kas kredīta devējam vai trešajām personām jāmaksā kredīta starpniekam par tā sniegtajiem pakalpojumiem saistībā ar kreditēšanas līgumu. Ja informācijas sniegšanas brīdī šī summa nav zināma, kredīta starpnieks informē patērētāju par to, ka faktiskā summa tiks norādīta šo noteikumu 2. pielikumā iekļautajā Eiropas standartizētās informācijas veidlapā vēlākā posmā.
116.
Kredīta starpnieki, kas nav uzskatāmi par piesaistītiem kredītu starpniekiem šo noteikumu 50. punkta izpratnē, bet kas saņem komisijas naudu no viena vai vairākiem kredīta devējiem saistībā ar kredītiem, kuru atmaksa nodrošināta ar nekustamā īpašuma hipotēku vai kuru mērķis ir iegūt vai saglabāt tiesības uz nekustamo īpašumu, pēc patērētāja pieprasījuma bez maksas sniedz informāciju par atšķirībām to komisijas naudu apmērā, kuras maksā dažādi kredīta devēji, kuru kreditēšanas līgumi tiek piedāvāti patērētājam. Patērētāju informē par tiesībām pieprasīt šādu informāciju.
XIV1.Hipotekārās pārkreditēšanas procesa īstenošanas kārtība un termiņi
(Nodaļa MK 12.03.2024. noteikumu Nr. 161 redakcijā)
116.1
Lai veiktu hipotekāro pārkreditēšanu, patērētājs iesniedz kredīta devējam (turpmāk šajā nodaļā – iegūstošais kredīta devējs) pieteikumu, paužot gribu, ka iegūstošais kredīta devējs izsniedz patērētājam kredītu tāda esoša kredīta pirmstermiņa atmaksas nodrošināšanai, kura atmaksa nodrošināta ar nekustamā īpašuma hipotēku (turpmāk šajā nodaļā – hipotekārais kredīts) un kuru izsniedzis cits kredīta devējs (turpmāk šajā nodaļā – iepriekšējais kredīta devējs). Šīs nodaļas prasības piemērojamas arī gadījumā, ja aizņēmēju skaits kreditēšanas līgumos ar iepriekšējo kredīta devēju un iegūstošo kredīta devēju atšķiras, bet vismaz viens no aizņēmējiem paliek tas pats.
(MK 12.03.2024. noteikumu Nr. 161 redakcijā)
116.2
Pēc patērētāja pieteikuma saņemšanas un izvērtēšanas iegūstošais kredīta devējs:
116.21.
informē iepriekšējo kredīta devēju par uzsākto hipotekārās pārkreditēšanas procesu, norādot sava pārstāvja kontaktinformāciju;
116.22.
pieprasa informāciju par patērētāja attiecīgā hipotekārā kredīta ikmēneša maksājuma apmēru atbilstoši maksājumu grafikam;
116.23.
pieprasa informāciju par saistību atlikumu (par neatmaksātās pamatsummas atlikumu, uzkrātajiem procentu un citiem no hipotekārās kreditēšanas līguma izrietošajiem maksājumiem), kāds tas būtu sešdesmitajā dienā pēc informācijas sniegšanas, izdarot pieņēmumu, ka patērētājs šajā laikā nav veicis hipotekārās kreditēšanas līgumā paredzētos maksājumus (turpmāk šajā nodaļā – maksimālais saistību atlikums);
116.24.
pieprasa hipotekārajai pārkreditēšanai nepieciešamo informāciju par ieķīlāto nekustamo īpašumu;
116.25.
pieprasa informāciju par to, vai hipotekārajam kredītam ir spēkā esošs nodrošinājums ar akciju sabiedrības "Attīstības finanšu institūcija Altum" (turpmāk – sabiedrība "Altum") sniegtu garantiju (norādot tās apmēru) un vai patērētājs ir saņēmis un pilnā apmērā vēl nav izmantojis sabiedrības "Altum" atbalsta programmas "Balsts" subsīdiju;
116.26.
sniedz apliecinājumu, ka patērētājs izteicis gribu uzsākt hipotekārās pārkreditēšanas procesu.
(MK 12.03.2024. noteikumu Nr. 161 redakcijā)
116.3
Datu apmaiņa starp kredīta devējiem notiek drošā veidā, kas nepieļauj trešo personu iejaukšanos.
(MK 12.03.2024. noteikumu Nr. 161 redakcijā)
116.4
Iepriekšējais kredīta devējs 10 darbdienu laikā sniedz iegūstošā kredīta devēja pārstāvim šo noteikumu 116.22., 116.23., 116.24. un 116.25. apakšpunktā minēto informāciju, norādot arī sava pārstāvja kontaktinformāciju, vai arī atsaka sniegt attiecīgo informāciju, norādot, ka patērētājs pieņēmis iepriekšējā kredīta devēja piedāvājumu par esošā hipotekārās kreditēšanas līguma nosacījumu maiņu. Iepriekšējais kredīta devējs vienlaikus var pieprasīt norēķinu veikšanai ar iegūstošo kredīta devēju izmantot darījumu kontu, neprasot no patērētāja maksu par darījumu konta izmantošanu.
(MK 12.03.2024. noteikumu Nr. 161 redakcijā)
116.5
Pēc tam kad iegūstošais kredīta devējs saņēmis šo noteikumu 116.23. apakšpunktā​ minēto informāciju par maksimālo saistību atlikumu, tas ar patērētāju noslēdz hipotekārās kreditēšanas līgumu maksimālā saistību atlikuma apjomā, paredzot, ka hipotekārā kredīta summa tiek izsniegta ne vēlāk kā piecdesmit septītajā dienā pēc dienas, kad iepriekšējais kredīta devējs sniedzis šo noteikumu 116.22., 116.23., 116.24. un 116.25. apakšpunktā minēto informāciju. Vienlaikus noslēdz arī ķīlas līgumu un citus nepieciešamos līgumus. Iegūstošais kredīta devējs pēc tā hipotekārā kredīta izsniegšanas nosacījumu izpildes informē iepriekšējā kredīta devēja pārstāvi par ķīlas tiesības un ar to saistītās aizlieguma atzīmes pārgrozīšanas procesa uzsākšanu.
(MK 12.03.2024. noteikumu Nr. 161 redakcijā)
116.6
Iepriekšējam kredīta devējam ir pienākums triju darbdienu laikā pēc šo noteikumu 116.5 punktā minētās informācijas saņemšanas sniegt piekrišanu ķīlas tiesības un ar to saistītās aizlieguma atzīmes pārgrozīšanai. Iepriekšējais kredīta devējs šo piekrišanu iesniedz zvērinātam notāram Latvijas Zvērinātu notāru padomes tīmekļvietnē atbilstoši Notariāta likuma S sadaļas prasībām un informē par to iegūstošā kredīta devēja pārstāvi.
(MK 12.03.2024. noteikumu Nr. 161 redakcijā)
116.7
Iegūstošais kredīta devējs iesniedz zvērinātam notāram Latvijas Zvērinātu notāru padomes tīmekļvietnē paziņojumu par ķīlas tiesības (kas nostiprināta par labu iepriekšējam kredīta devējam) un ar to saistītās aizlieguma atzīmes pārgrozīšanu. Minētajam paziņojumam pievieno šādus dokumentus:
116.71.
šo noteikumu 116.4 punktā minēto jauno hipotekārās kreditēšanas līgumu un ķīlas līgumu;
116.72.
neparakstītu ķīlas devēja nostiprinājuma lūgumu ķīlas tiesības un ar to saistītās aizlieguma atzīmes pārgrozīšanai.
(MK 12.03.2024. noteikumu Nr. 161 redakcijā)
116.8
Pēc šo noteikumu 116.7 punktā minētā paziņojuma iesniegšanas ķīlas devējs pie zvērināta notāra paraksta un zvērināts notārs apliecina ķīlas devēja nostiprinājuma lūgumu veikt ķīlas tiesības un ar to saistītās aizlieguma atzīmes pārgrozīšanu zemesgrāmatā par labu iegūstošajam kredīta devējam.
(MK 12.03.2024. noteikumu Nr. 161 redakcijā)
116.9
Pamatojoties uz šo noteikumu 116.8 punktā minēto nostiprinājuma lūguma apliecinājumu, zvērināts notārs iesniedz nostiprinājuma lūgumu veikt nekustamā īpašuma ķīlas tiesības un ar to saistītās aizlieguma atzīmes pārgrozīšanu zemesgrāmatā par labu iegūstošajam kredīta devējam, pievienojot šo noteikumu 116.6 punktā ​​​​​​​minēto piekrišanu.
(MK 12.03.2024. noteikumu Nr. 161 redakcijā)
116.10
Pēc tam kad zemesgrāmatā veikta ķīlas tiesības un ar to saistītās aizlieguma atzīmes pārgrozīšana par labu iegūstošajam kredīta devējam, iegūstošais kredīta devējs vēršas pie iepriekšējā kredīta devēja un precizē patērētāja attiecīgā hipotekārā kredīta saistību atlikuma summu, kāda tā būtu trešajā darbdienā pēc aprēķina sastādīšanas dienas, un noskaidro iepriekšējā kredīta devēja kontu, uz kuru veicams maksājums. Iepriekšējam kredīta devējam ir pienākums vienas darbdienas laikā pēc iegūstošā kredīta devēja pieprasījuma sniegt minēto informāciju. Iegūstošais kredīta devējs triju darbdienu laikā pēc minētās informācijas saņemšanas veic maksājumu iepriekšējam kredīta devējam, lai pilnā apmērā segtu patērētāja attiecīgā hipotekārā kredīta saistību atlikumu, maksājuma mērķī norādot patērētāja vārdu, uzvārdu un personas kodu, kā arī atsauci uz kreditēšanas līgumu (datums, numurs), kura izpildei tiek veikts maksājums. Iepriekšējais kredīta devējs nākamajā darbdienā pēc maksājuma saņemšanas informē iegūstošo kredīta devēju un patērētāju par maksājuma saņemšanu.
(MK 12.03.2024. noteikumu Nr. 161 redakcijā)
116.11
Ja iepriekšējais kredīta devējs nav saņēmis maksājumu, lai segtu patērētāja atlikušās saistības, kas izriet no attiecīgā hipotekārās kreditēšanas līguma, un šis maksājums nav saņemts arī 10 darbdienu laikā pēc iepriekšējā kredīta devēja aicinājuma nosūtīšanas, iepriekšējais kredīta devējs, ja visas puses par to vienojas rakstveidā, var lūgt ķīlas tiesības un ar to saistītās aizlieguma atzīmes pārgrozīšanu zemesgrāmatā par labu iepriekšējam kredīta devējam tādā stāvoklī, kādā tās bija pirms pārgrozīšanas par labu iegūstošajam kredīta devējam hipotekārās pārkreditēšanas ietvaros. Ja visu pušu vienošanās piecu darbdienu laikā nav panākta, iepriekšējais kredīta devējs ir tiesīgs prasīt pārgrozīt attiecīgo ķīlas tiesību un ar to saistīto aizlieguma atzīmi par labu sev vispārējā prasības kārtībā tiesā.
(MK 12.03.2024. noteikumu Nr. 161 redakcijā)
116.12
Informāciju un paziņojumus, kas sniedzami šīs nodaļas ietvaros, paraksta ar drošu elektronisko parakstu un tiem pievieno kvalificētu elektronisko zīmogu.
(MK 12.03.2024. noteikumu Nr. 161 redakcijā)
XV.Noslēguma jautājumi
117.
Atzīt par spēku zaudējušiem Ministru kabineta 2010. gada 28. decembra noteikumus Nr. 1219 "Noteikumi par patērētāja kreditēšanu" (Latvijas Vēstnesis, 2011, 2. nr.; 2012, 110. nr.; 2013, 127., 188. nr.).
118.
Šo noteikumu V nodaļa piemērojama ar 2017. gada 1. janvāri.
119.
Noteikumi stājas spēkā 2016. gada 1. novembrī.
Informatīva atsauce uz Eiropas Savienības direktīvām
Noteikumos iekļautas tiesību normas, kas izriet no:
1)
Eiropas Parlamenta un Padomes 2008. gada 23. aprīļa Direktīvas 2008/48/EK par patēriņa kredītlīgumiem un ar ko atceļ Direktīvu 87/102/EEK;
2)
Komisijas 2011. gada 14. novembra Direktīvas 2011/90/ES, ar ko groza Eiropas Parlamenta un Padomes Direktīvas 2008/48/EK I pielikuma II daļu, nosakot papildu pieņēmumus gada procentu likmes aprēķināšanai;
3)
Eiropas Parlamenta un Padomes 2014. gada 4. februāra Direktīvas 2014/17/ES par patērētāju kredītlīgumiem saistībā ar mājokļa nekustamo īpašumu un ar ko groza Direktīvas 2008/48/EK un 2013/36/ES un Regulu (ES) Nr. 1093/2010.
4)
Eiropas Parlamenta un Padomes 2023. gada 18. oktobra Direktīvas (ES) 2023/2225 par patērētāju kredītlīgumiem un ar ko atceļ Direktīvu 2008/48/EK.
1.
pielikums
Ministru kabineta
2016. gada 25. oktobra
noteikumiem Nr.
691
Gada procentu likmes aprēķināšanas metode

1. Pamatvienādojums, ar ko nosaka gada procentu likmi un izsaka ekvivalenci gada periodā starp esošo aizdevumu, no vienas puses, un kopējo esošo atmaksas un izmaksu vērtību, no otras puses, ir šāds:
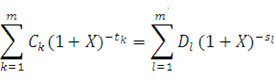
, kur

X – gada procentu likme;

m – kredīta izmaksu kopējais skaits;

k – konkrētās kredīta izmaksas kārtas numurs, tātad 1 ≤ k ≤ m;

Ck – izmaksājamā kredīta k daļas apmērs;

tk – gados un gada daļās izteikts starplaiks starp pirmo kredīta izmaksas datumu un katras nākamās kredīta daļas izmaksas datumu, tātad t1=0;

m' – atmaksas vai izmaksu maksājumu kopējais skaits;

l – konkrētā maksājuma vai izmaksu maksājuma kārtas numurs;

Dl – maksājuma vai izmaksu maksājuma summa;

sl – gados un gada daļās izteikts starplaiks starp pirmās kredīta izņemšanas datumu un katra kredīta atmaksas maksājuma vai izmaksu maksājuma datumu.


2. Aprēķinot gada procentu likmi, ņem vērā šādus nosacījumus:

2.1. summas, ko maksā abas puses, dažādos laikos var būt atšķirīgas, un tās var maksāt atšķirīgos laika intervālos;

2.2. procentu likmes aprēķināšanas sākuma datums ir pirmās kredīta daļas izmaksas diena;

2.3. intervāli starp datumiem, kas lietoti aprēķinos, izsakāmi gados vai gada daļās, par gadu pieņemot standarta gadu ar 365 dienām (vai 366 dienām garajā gadā), 52 nedēļām vai 12 vienādiem mēnešiem (vienādā mēnesī ir 30,41666 dienas (365/12) neatkarīgi no tā, vai tas ir garais gads). Ja kreditēšanas līgumiem, kuri noslēgti nekustamā īpašuma iegādei vai kuru atmaksa ir nodrošināta ar nekustamā īpašuma hipotēku, laika intervālus starp datumiem, ko izmanto aprēķinos, nevar izteikt nedēļās, mēnešos vai gados kā veselu skaitli, šos intervālus izsaka vienā no minētajiem laikposmiem kā veselu skaitli kopā ar dienu skaitu. Ja izmanto dienas:

2.3.1. skaita katru dienu, tostarp nedēļas nogales un brīvdienas;

2.3.2. vienādus laikposmus un pēc tam dienas skaita atpakaļ līdz kredīta sākotnējās izņemšanas dienai;

2.3.3. dienu laikposma ilgumu aprēķina, neieskaitot pirmo dienu un ieskaitot pēdējo dienu, un izsaka gados, dalot šo periodu ar pilna gada dienu skaitu (365 vai 366 dienām), skaitot atpakaļ no pēdējās dienas līdz tai pašai dienai iepriekšējā gadā;

2.4. aprēķina rezultāts izsakāms ar precizitāti vismaz līdz vienai decimāldaļai aiz komata (ja otrais cipars aiz komata ir 5 vai lielāks, pirmais cipars aiz komata noapaļojams uz augšu);

2.5. šā pielikuma 1. punktā minēto gada procentu likmes aprēķina vienādojumu var pārveidot, izmantojot vienu summu un plūsmu jēdzienu (Ak), kas būs pozitīva vai negatīva (samaksāta vai saņemta laikposmos no 1 līdz k, kas izteikti gados):
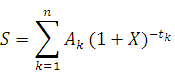
, kur

S – esošā plūsmu bilance. Ja mērķis ir saglabāt plūsmu līdzvērtīgumu, tā vērtība būs nulle.


3. Aprēķinot gada procentu likmi (izņemot gada procentu likmi kreditēšanas līgumiem, kuri noslēgti nekustamā īpašuma iegādei vai kuru atmaksa ir nodrošināta ar nekustamā īpašuma hipotēku), var izmantot šādus papildu pieņēmumus:

3.1. ja kreditēšanas līgumā patērētājam piešķirta kredīta izņemšanas brīvība, kopējo kredīta summu uzskata par izņemtu nekavējoties un pilnībā;

3.2. ja kreditēšanas līgumā patērētājam kopumā piešķirta kredīta izņemšanas brīvība, taču dažādiem kredīta izņemšanas veidiem paredzēts ierobežojums attiecībā uz summu un laikposmu, kopējo kredīta summu uzskata par izņemtu kreditēšanas līgumā norādītajā agrākajā datumā un saskaņā ar tajā minētajiem kredīta izņemšanas ierobežojumiem;

3.3. ja kreditēšanas līgumā ir paredzēti dažādi kredīta izņemšanas veidi ar dažādām maksām vai aizņēmuma likmēm, kopējo kredīta summu uzskata par izņemtu ar visaugstāko maksu un aizņēmuma likmi, kas tiek piemērota visbiežāk izmantojamiem kredīta izmaksas veidiem konkrētam kreditēšanas līgumam;

3.4. pārsnieguma (overdraft) kreditēšanas līgumiem kredīta kopējo summu uzskata par izmaksātu pilnībā un par visu kreditēšanas līgumā paredzēto laikposmu. Ja kreditēšanas līguma darbības ilgums nav noteikts, gada procentu likmi aprēķina, pieņemot, ka kredīts jāatmaksā triju mēnešu laikā;

3.5. beztermiņa kreditēšanas līgumiem (izņemot pārsnieguma (overdraft) kreditēšanas līgumus), kuriem nav noteikts termiņš un saskaņā ar kuriem kredīti noteiktā termiņā vai pēc noteikta laika jāatmaksā pilnā apmērā, taču pēc atmaksas tos var atkārtoti izņemt, gada procentu likmi aprēķina, pieņemot, ka:

3.5.1. kredīts ir piešķirts uz gadu, skaitot no sākotnējās izņemšanas dienas, un patērētāja pēdējais maksājums dzēš iespējamo kredīta kopējās summas, procentu un citu maksu atlikumu;

3.5.2. patērētājs atmaksā kredīta kopējo summu, veicot vienādus ikmēneša maksājumus, atmaksu sākot mēnesi pēc sākotnējās kredīta izņemšanas dienas. Tomēr gadījumos, ja katrā maksājuma periodā kredīta kopējā summa ar vienu maksājumu jāatmaksā pilnībā, pieņem, ka turpmāka visas kredīta kopējās summas izņemšana un atmaksa, ko veic patērētājs, notiek gada laikā. Procentus un citas maksas piemēro atbilstoši minētajai kredīta kopējās summas izņemšanai un atmaksai un saskaņā ar kreditēšanas līguma nosacījumiem;

3.6. attiecībā uz kreditēšanas līgumiem (izņemot pārsnieguma (overdraft) kreditēšanas līgumus un beztermiņa kreditēšanas līgumus, kas minēti šā pielikuma 3.4. un 3.5. apakšpunktā paredzētajos pieņēmumos) gada procentu likmes aprēķinam spēkā ir šādi nosacījumi:

3.6.1. ja nevar noteikt datumu vai patērētāja veicamā kredīta kopējās summas atmaksas maksājuma apmēru, pieņem, ka atmaksa veicama agrākajā kreditēšanas līgumā norādītajā datumā un tās apmērs atbilst mazākajai kreditēšanas līgumā noteiktajai atmaksas summai;

3.6.2. ja nav zināms kreditēšanas līguma noslēgšanas datums, pieņem, ka kredīts pirmo reizi izņemts dienā, kas atbilst īsākajam intervālam starp to dienu, kad noslēgts līgums, un dienu, kad patērētājam jāveic pirmais maksājums;

3.7. ja, pamatojoties uz kreditēšanas līgumu vai pieņēmumiem, kas minēti šā pielikuma 3.4., 3.5. un 3.6. apakšpunktā, nevar noteikt patērētāja veicamā maksājuma dienu vai apmēru, pieņem, ka maksājums veicams saskaņā ar kredīta devēja noteiktajiem termiņiem un nosacījumiem. Ja tie nav zināmi, gada procentu likmi aprēķina, pieņemot, ka:

3.7.1. procentus atmaksā reizē ar kredīta kopējās summas atmaksas maksājumu;

3.7.2. tādu maksu samaksu, kas nav procentu maksājumi un kas izteiktas kā viena summa, veic kreditēšanas līguma noslēgšanas dienā;

3.7.3. tādu maksu samaksa, kas nav procentu maksājumi un kas izteiktas kā vairāki maksājumi, veicama regulāri ar vienādiem laika intervāliem, sākot no pirmās kredīta kopējās summas atmaksas maksājuma dienas, un, ja šādu maksājumu apmērs nav zināms, pieņem, ka tie ir vienāda apmēra;

3.7.4. ar pēdējo maksājumu tiek dzēsts iespējamais kredīta kopējās summas, procentu un citu maksu atlikums;

3.8. ja puses vēl nav vienojušās par kredīta maksimālo summu, par maksimālo summu uzskata 1 500 euro;

3.9. ja atsevišķam kreditēšanas līguma darbības laikposmam vai atsevišķai kredīta summai piemēro atšķirīgas procentu likmes un maksas, gada procentu likmes aprēķinam izmanto augstāko procentu likmi un maksas visa kreditēšanas līguma darbības laikā;

3.10. kreditēšanas līgumiem, kuriem fiksētā aizņēmuma likme ir noteikta tikai attiecībā uz kreditēšanas līguma darbības sākotnējo laikposmu, kura beigās nosaka jaunu aizņēmuma likmi un to turpmāk periodiski pārskata atbilstoši rādītājam, par kuru puses vienojušās kreditēšanas līgumā, gada procentu likmi aprēķina, pamatojoties uz pieņēmumu, ka fiksētā aizņēmuma likmes laikposma beigās mainīgā aizņēmuma likme ir tāda pati kā gada procentu likmes aprēķināšanas brīdī, pamatojoties uz tā rādītāja vērtību attiecīgajā laikā, par kuru puses vienojušās kreditēšanas līgumā.


4. Aprēķinot gada procentu likmi kreditēšanas līgumiem, kuri noslēgti nekustamā īpašuma iegādei vai kuru atmaksa ir nodrošināta ar nekustamā īpašuma hipotēku, var tikt izmantoti šādi papildu pieņēmumi:

4.1. ja kreditēšanas līgumā patērētājam piešķirta kredīta izņemšanas brīvība, kopējo kredīta summu uzskata par izņemtu nekavējoties un pilnībā;

4.2. ja kreditēšanas līgumā ir paredzēti dažādi kredīta izņemšanas veidi ar dažādām maksām vai aizņēmuma likmēm, kopējo kredīta summu uzskata par izņemtu ar visaugstāko maksu un aizņēmuma likmi, kas tiek piemērota visbiežāk izmantojamiem kredīta izmaksas veidiem konkrētam kreditēšanas līgumam;

4.3. ja kreditēšanas līgumā patērētājam kopumā piešķirta kredīta izņemšanas brīvība, taču dažādiem kredīta izņemšanas veidiem paredzēts ierobežojums attiecībā uz summu un laikposmu, kopējo kredīta summu uzskata par izņemtu kreditēšanas līgumā norādītajā agrākajā datumā un saskaņā ar tajā minētajiem kredīta izņemšanas ierobežojumiem;

4.4. ja atsevišķam kreditēšanas līguma darbības laikposmam vai atsevišķai kredīta summai piemēro atšķirīgas procentu likmes un maksas, gada procentu likmes aprēķinam izmanto augstāko procentu likmi un maksas visa kreditēšanas līguma darbības laikā;

4.5. kreditēšanas līgumiem, kuriem fiksētā aizņēmuma likme ir noteikta tikai attiecībā uz kreditēšanas līguma darbības sākotnējo laikposmu, kura beigās nosaka jaunu aizņēmuma likmi un to turpmāk periodiski pārskata atbilstoši rādītājam, par kuru puses vienojušās kreditēšanas līgumā, vai bāzes procentu likmei (Euribor vai citai), gada procentu likmi aprēķina, pamatojoties uz pieņēmumu, ka fiksētā aizņēmuma likmes laikposma beigās mainīgā aizņēmuma likme ir tāda pati kā gada procentu likmes aprēķināšanas brīdī, pamatojoties uz tā rādītāja vērtību attiecīgajā laikā, par kuru puses vienojušās kreditēšanas līgumā, vai bāzes procentu likmei (Euribor vai citai), bet nav mazāka kā fiksētā aizņēmuma likme;

4.6. ja puses vēl nav vienojušās par kredīta maksimālo summu, par maksimālo summu uzskata 170 000 euro. Kreditēšanas līgumiem, kuru mērķis nav iegūt vai saglabāt tiesības uz nekustamo īpašumu, pārsnieguma kredītiem, kā arī atliktā maksājuma debeta kartēm vai kredītkartēm par maksimālo summu uzskata 1 500 euro (šo pieņēmumu neattiecina uz kreditēšanas līgumiem, kas kalpo kā garantija citam atsevišķam papildu darījumam, kur kredīta kopējo summu, kas ir nodrošināta ar nekustamo īpašumu, izmanto tikai tad, ja iestājas kreditēšanas līgumā paredzētais notikums vai notikumi);

4.7. attiecībā uz kreditēšanas līgumiem (izņemot pārsnieguma (overdraft) kreditēšanas līgumus, kreditēšanas līgumus, kuriem nav noteikta termiņa vai kuri ir jāatmaksā 12 mēnešu laikā un kurus patērētājs izmanto kā pagaidu finansēšanas risinājumu, kamēr tas pāriet uz citu nekustamā īpašuma finansēšanas shēmu (pagaidu aizdevumi), dalīta kapitāla kreditēšanas līgumus, kur atmaksājamās kredīta kopējās summas pamatā ir līgumā paredzētā procentuālā daļa no nekustamā īpašuma vērtības kredīta kopējās summas atmaksas vai atmaksas maksājumu veikšanas brīdī, kreditēšanas līgumus, kas kalpo kā garantija citam atsevišķam papildu darījumam, kur kredīta kopējo summu, kas ir nodrošināta ar nekustamo īpašumu, izmanto tikai tad, ja iestājas kreditēšanas līgumā paredzētais notikums vai notikumi, un beztermiņa kreditēšanas līgumus, kas minēti šā pielikuma 4.9., 4.10., 4.11., 4.12. un 4.13. apakšpunktā paredzētajos pieņēmumos) gada procentu likmes aprēķinam spēkā ir šādi nosacījumi:

4.7.1. ja nevar noteikt datumu vai patērētāja veicamā kredīta kopējās summas atmaksas maksājuma apmēru, pieņem, ka atmaksa veicama agrākajā kreditēšanas līgumā norādītajā datumā un tās apmērs atbilst mazākajai kreditēšanas līgumā noteiktajai atmaksas summai;

4.7.2. ja nevar noteikt laika intervālu starp kredīta sākotnējās izņemšanas datumu un patērētāja veicamā pirmā maksājuma datumu, pieņem, ka tas ir īsākais laika intervāls;

4.8. ja, pamatojoties uz kreditēšanas līgumu vai pieņēmumiem, kas minēti šā pielikuma 4.7., 4.9., 4.10., 4.11., 4.12. un 4.13. apakšpunktā, nevar noteikt patērētāja veicamā maksājuma dienu vai apmēru, pieņem, ka maksājums veicams saskaņā ar kredīta devēja noteiktajiem termiņiem un nosacījumiem. Ja tie nav zināmi, gada procentu likmi aprēķina, pieņemot, ka:

4.8.1. procentus atmaksā reizē ar kredīta kopējās summas atmaksas maksājumu;

4.8.2. tādu maksu samaksu, kas nav procentu maksājumi un kas izteiktas kā viena summa, veic kreditēšanas līguma noslēgšanas dienā;

4.8.3. tādu maksu samaksa, kas nav procentu maksājumi un kas izteiktas kā vairāki maksājumi, veicama regulāri ar vienādiem laika intervāliem, sākot no pirmās kredīta kopējās summas atmaksas maksājuma dienas, un, ja šādu maksājumu apmērs nav zināms, pieņem, ka tie ir vienāda apmēra;

4.8.4. ar pēdējo maksājumu tiek dzēsts iespējamais kredīta kopējās summas, procentu un citu maksu atlikums;

4.9. pārsnieguma (overdraft) kreditēšanas līgumiem kredīta kopējo summu uzskata par izmaksātu pilnībā un par visu kreditēšanas līgumā paredzēto laikposmu. Ja kreditēšanas līguma darbības ilgums nav noteikts, gada procentu likmi aprēķina, pieņemot, ka kredīts jāatmaksā triju mēnešu laikā;

4.10. attiecībā uz kreditēšanas līgumiem, kuriem nav noteikta termiņa vai kuri ir jāatmaksā 12 mēnešu laikā un kurus patērētājs izmanto kā pagaidu finansēšanas risinājumu, kamēr tas pāriet uz citu nekustamā īpašuma finansēšanas shēmu (pagaidu aizdevums), kredīta kopējo summu uzskata par izmaksātu pilnībā un par visu kreditēšanas līgumā paredzēto laikposmu. Ja kreditēšanas līguma darbības ilgums nav noteikts, gada procentu likmi aprēķina, pieņemot, ka kredīts jāatmaksā 12 mēnešu laikā;

4.11. beztermiņa kreditēšanas līgumiem (izņemot pārsnieguma (overdraft) kreditēšanas līgumus un kreditēšanas līgumus, kuriem nav noteikta termiņa vai kuri ir jāatmaksā 12 mēnešu laikā un kurus patērētājs izmanto kā pagaidu finansēšanas risinājumu, kamēr tas pāriet uz citu nekustamā īpašuma finansēšanas shēmu (pagaidu aizdevumi)) jeb līgumiem, kuriem nav noteikts termiņš un saskaņā ar kuriem kredīti noteiktā termiņā vai pēc noteikta laika jāatmaksā pilnā apmērā, taču pēc atmaksas tos var atkārtoti izņemt, gada procentu likmi aprēķina, pieņemot, ka:

4.11.1. kreditēšanas līgumiem, kuru mērķis ir iegūt vai paturēt tiesības uz nekustamo īpašumu, kredītu piešķir uz 20 gadiem, skaitot no sākotnējās izņemšanas dienas, un patērētāja pēdējais maksājums dzēš iespējamo kredīta kopējās summas, procentu un citu maksu (ja tādas ir paredzētas saskaņā ar kreditēšanas līgumu) atlikumu. Ja kreditēšanas līguma mērķis nav iegūt vai saglabāt tiesības uz nekustamo īpašumu vai kreditēšanas līguma gadījumā, kur kredītu izņem ar atliktā maksājuma debeta kartēm vai kredītkartēm, šis laikposms ir viens gads;

4.11.2. patērētājs atmaksā kredīta kopējo summu, veicot vienādus ikmēneša maksājumus, atmaksu sākot mēnesi pēc sākotnējās kredīta izņemšanas dienas. Tomēr gadījumos, ja katrā maksājuma periodā kredīta kopējā summa ar vienu maksājumu jāatmaksā pilnībā, pieņem, ka turpmākā visas kredīta kopējās summas izņemšana un atmaksa, ko veic patērētājs, notiek gada laikā. Procentus un citas maksas piemēro atbilstoši minētajai kredīta kopējās summas izņemšanai un atmaksai un saskaņā ar kreditēšanas līguma nosacījumiem;

4.12. attiecībā uz kreditēšanas līgumiem, kas kalpo kā garantija citam atsevišķam papildu darījumam, kur kredīta kopējo summu, kas ir nodrošināta ar nekustamo īpašumu, izmanto tikai tad, ja iestājas kreditēšanas līgumā paredzētais notikums vai notikumi, uzskata, ka kredīta kopējā summa ir izņemta pilnībā kā viena summa ne agrāk kā vienā no šādiem termiņiem:

4.12.1. vēlākajā izņemšanas datumā, kas ir pieļaujams saskaņā ar kreditēšanas līgumu, kas ir iespējamo saistību vai garantijas potenciālais avots;

4.12.2. pārjaunojamam kreditēšanas līgumam – sākotnējā laikposma beigās pirms līguma pagarināšanas;

4.13. attiecībā uz dalīta kapitāla kreditēšanas līgumiem, kur atmaksājamās kredīta kopējās summas pamatā ir līgumā paredzētā procentuālā daļa no nekustamā īpašuma vērtības kredīta kopējās summas atmaksas vai atmaksas maksājumu veikšanas brīdī:

4.13.1. patērētāju maksājumus uzskata par veiktiem vēlākajā datumā vai datumos, kas ir pieļaujami saskaņā ar kreditēšanas līgumu;

4.13.2. uzskata, ka tāda nekustamā īpašuma vērtības pieaugums, ar kuru nodrošina dalīta īpašuma kreditēšanas līgumu, un jebkura līgumā minētā inflācijas indeksa līmeņa pieaugums procentos ir procenti, kas vienādi ar augstāko pašreizējo centrālās bankas mērķa inflācijas līmeni vai inflācijas līmeni dalībvalstī, kur nekustamais īpašums atrodas kreditēšanas līguma noslēgšanas brīdī, vai 0 %, ja minētie procenti ir negatīvi.

2.
pielikums
Ministru kabineta
2016. gada 25. oktobra
noteikumiem Nr.
691
Eiropas standartinformācija kreditēšanas līgumiem nekustamā īpašuma iegādei vai kreditēšanas līgumiem, kuru atmaksa nodrošināta ar nekustamā īpašuma hipotēku
3.
pielikums
Ministru kabineta
2016. gada 25. oktobra
noteikumiem Nr.
691
Eiropas patēriņa kredīta standartinformācija
4.
pielikums
Ministru kabineta
2016. gada 25. oktobra
noteikumiem Nr.
691
Eiropas patēriņa kredīta informācija par pārsnieguma kredītu, biedru labuma organizāciju piešķirtu kredītu vai kreditēšanas līgumiem sākotnējā kreditēšanas līguma saistību izpildei